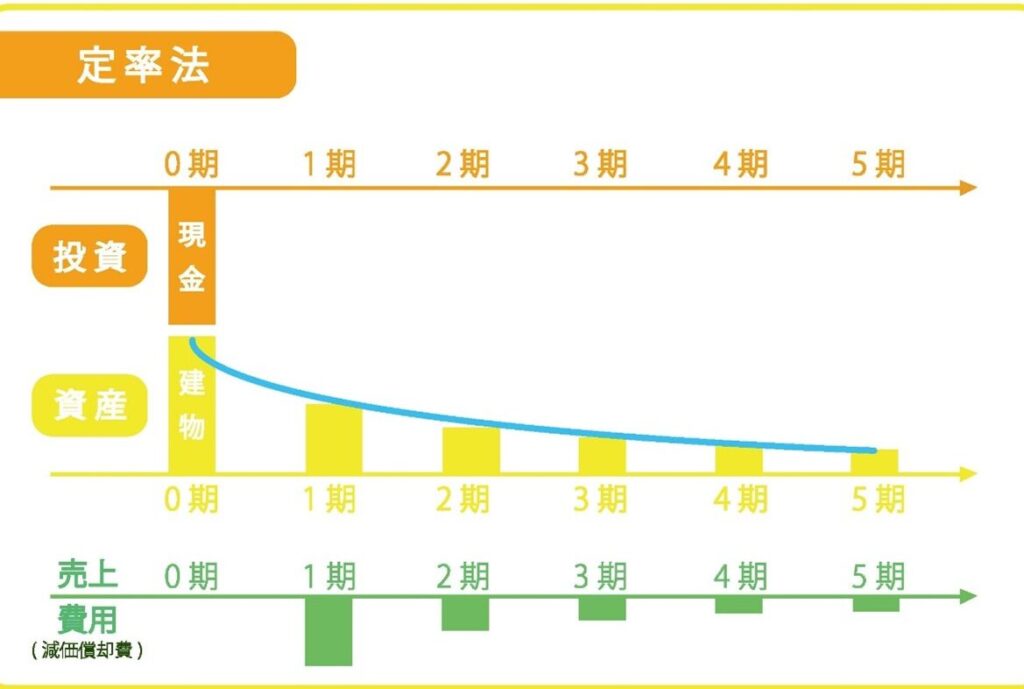
私たちのビジネスや個人の財務管理において、資産の減価償却は重要な要素となります。そこで、定額法と定率法の違いは何ですかという疑問が浮かぶことでしょう。この二つの方法は、それぞれ異なる特徴を持っており、使い方によって大きな影響を与えることがあります。
本記事では、定額法と定率法について詳しく解説し、それぞれのメリットとデメリットを比較します。これにより、私たちがどちらの方法を選択すべきかを理解しやすくします。果たして私たちはどちらの減価償却方法を選ぶべきでしょうか?その答えを見つけるために、ぜひ読み進めてください。
定額法と定率法の基本的な違い
定額法と定率法は、資産の減価償却を行うための二つの主要な方法です。これらの違いは、主に減価償却費用の計算方法とその影響にあります。それぞれの手法には特有の特徴があり、企業がどちらを選ぶかは、その財務戦略や会計方針によって異なることがあります。
まず、定額法は、資産の耐用年数にわたり均等に費用を配分する方法です。この手法では毎年同じ金額が減価償却されるため、予測しやすく安定した財務管理が可能となります。一方で、定率法は各年度ごとの残存価値に基づいて減価償却費を計算します。その結果、新しい資産の場合、大きな初期コストが早期に経費として認識されます。
このような基本的な違いから、それぞれ以下のような特徴があります:
- 定額法
- 減価償却費用が毎年一定
- 資産評価が安定しやすい
- 計画的な予算編成に適している
- 定率法
- 初期投資回収が早くなる
- 初期年度のみ高い経費計上
- 利益が高まる場合には税負担軽減効果もある
これらの違いを理解することで、自社に最適な減価償却方法を選択する助けになります。次節では、それぞれの方法について詳しいメリットとデメリットを見ていきましょう。
それぞれの方法のメリットとデメリット
私たちは、定額法と定率法のそれぞれの方法におけるメリットとデメリットを詳しく見ていくことにしましょう。これらの手法は、減価償却の計算や財務戦略において異なる影響を及ぼすため、それぞれの特徴を理解することが重要です。
定額法のメリット
- 安定性: 毎年同じ金額が経費として計上されるため、予測可能で安定した財務管理が可能です。
- 簡便さ: 減価償却費用の計算がシンプルであり、複雑な数式を必要としません。
- 長期的な視点: 資産の耐用年数全体にわたり均等に配分することで、企業は資産評価を一定に保つことができます。
定額法のデメリット
- 初期コスト回収が遅い: 大きな初期投資を行った場合、その回収には時間がかかります。
- 税負担軽減効果なし: 利益が高まる際にも税負担軽減効果は期待できません。
定率法のメリット
- 早期回収: 初年度に多くの減価償却費用を計上することで、大きな初期コストを早めに回収できます。
- 利益変動への対応: 売上や利益が急激に増加した場合でも、有利な税負担軽減効果があります。
定率法のデメリット
- 不安定性: 毎年異なる金額が経費として計上されるため、財務状況は変動しやすくなります。
- 複雑さ: 残存価値や使用状況によって計算式が異なるため、手間がかかる場合があります。
これら両方の方法には、それぞれ独自の特性と影響があります。私たち企業は、自社のニーズや財務戦略に基づいて適切な選択肢を検討することが求められます。次節では、それぞれの場合について適用される状況や業種について詳しく考察します。
適用される状況や業種について
私たちは、定額法と定率法の詳しく見ていきましょう。これらの手法は、それぞれ異なる経済環境やビジネスモデルにおいて有効であり、選択肢を決定する際には企業特有のニーズを考慮することが重要です。
定額法が適している状況
- 安定した収益: 定額法は、毎年同じ金額を減価償却として計上するため、収益が安定している企業に向いています。
- 長期的な資産運用: 特に不動産や設備など、耐用年数が長い資産においても効果的です。これらの資産は時間とともに価値が減少しますが、そのプロセスを均等化できます。
- 予算管理重視: 財務計画を立てる際に、一貫性と予測可能性が求められる場合にも適しています。
定率法が適している状況
- 初期投資回収重視: 大きな初期投資を行った場合、その回収を早めたい企業には定率法が好まれます。初年度に多くの減価償却費用を計上できるため、早期のキャッシュフロー改善につながります。
- 変動する市場環境: 売上や利益が急激に変化する業界では、有利な税負担軽減効果があります。この特性はテクノロジー関連企業やスタートアップによく見られます。
- 成長志向: 拡大戦略を持つ企業では、新しい設備投資の増加と共に定率法による財務戦略も考慮されます。
このように、それぞれの方法にはそれぞれ異なる強みがあります。私たち企業は、自社の財務戦略や事業モデルに基づいて最適な方法を選択しなければならないでしょう。また、この選択によって会計処理にも影響が及ぶため、慎重な検討が必要です。次節ではこの点についてさらに掘り下げていきます。
会計処理における影響
私たちが定額法と定率法の違いを理解する上で、会計処理に与える影響は非常に重要です。これらの手法は、それぞれ異なる方法で資産の減価償却を行うため、財務諸表や税務申告にも大きな違いが生じます。特に企業のキャッシュフローや利益計上において、その選択は重大な意味を持つと言えるでしょう。
減価償却費用の計上
定額法では、毎年同じ金額を減価償却費用として計上します。このため、企業は予測可能な経済環境下で安定した利益を報告できます。一方、定率法では初年度に大きな減価償却費用が発生し、その後徐々に減少していきます。この違いによって、短期的にはキャッシュフローへの影響が異なることになります。以下はそれぞれの方法による具体的な数値例です。
| 年度 | 定額法 (年間減価償却) | 定率法 (初年度) |
|---|---|---|
| 1年目 | 100万円 | 200万円 |
| 2年目 | 100万円 | 150万円 |
| 3年目 | 100万円 | 120万円 |
| 合計 (3年) | 300万円 | 470万円 (累積) |
このように、初期投資回収重視の場合には定率法が有利ですが、一方で長期的には総合的なコスト管理にも注意が必要です。
税務面への影響
さらに会計処理として考慮すべきなのは、税務面への影響です。多くの場合、初期投資を早く回収できる定率法は短期間で損益通算効果をもたらします。その結果、高い税負担軽減につながり得る一方で、中長期的には負担増加となる可能性があります。また、この選択肢が企業戦略全体にも波及する点からも考慮せねばならない要素です。
このように、「定額法と定率法の違い」について理解し、それぞれの会計処理がビジネスや財務状況に与える影響を把握することは極めて重要です。我々企業はその結果としてどちらか一方だけでなく、自社のニーズと市場環境に応じた適切な方法を選択し続けることが求められています。
実際の事例を通じた比較分析
実際の企業の事例を通じて、定額法と定率法の違いを具体的に分析してみましょう。ここでは、異なる産業での実際のデータを用いて、それぞれの方法がどのように影響するかを示します。
### 事例1: 製造業
ある製造業者は、新しい機械設備を購入し、減価償却方法として定額法を選択しました。この場合、機械設備は5年間で1000万円の価値があり、毎年200万円ずつ減価償却費用として計上されます。以下は、その財務影響です。
| 年度 | 減価償却費用 (定額法) | 利益 (仮定) |
|---|---|---|
| 1年目 | 200万円 | 800万円 |
| 2年目 | 200万円 | 700万円 |
| 3年目 | 200万円 | 600万円 |
このケースでは、安定した利益報告が可能となり、投資家に対して信頼性があります。一方で、キャッシュフローには一定の圧力がかかります。
### 事例2: IT業界
次に、IT企業では新しいソフトウェア開発ツールへの投資について考えます。この企業は初期投資500万円であり、定率法による減価償却を適用しています。最初の2年間は高い減価償却費用が発生し、その後徐々に軽減されます。詳細な数値は以下です。