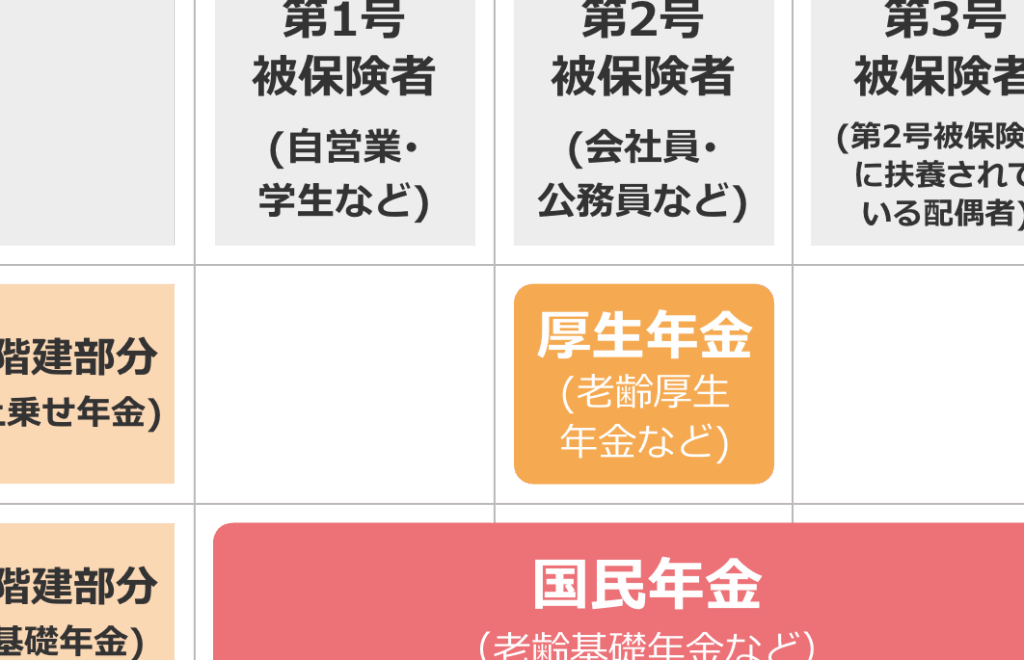
私たちは老後の生活を考えるとき、どの年金が自分たちに最も適しているかを理解することが重要です。「」という疑問は、多くの人にとって非常に重要なテーマです。これらの年金にはそれぞれ異なる条件や特性があります。
この記事では、老齢厚生年金と老齢年金について詳しく解説し、それぞれのメリットやデメリットを比較します。私たちはこの情報を通じて、皆さんがより良い選択をする手助けができればと思っています。具体的には、どちらの年金制度が自分たちのライフスタイルやニーズに合致しているのでしょうか?興味深い内容をご用意しましたので、ぜひ最後までお読みください。
の概要
老齢厚生年金と老齢年金の違いは、主に受給条件や支給額に関連しています。私たちは、これら二つの年金制度がどのように異なり、それぞれがどのような目的で設計されているのかを理解することが重要です。また、各制度には独自の特徴があり、その内容を把握しておくことで、自分自身に最適な選択を行う助けとなります。
老齢厚生年金とは
老齢厚生年金は、主に企業などで働いている人々を対象とした公的な年金制度です。この制度では、給与や加入期間によって受給額が決まります。具体的には以下の点が挙げられます。
- 加入資格: 厚生年金保険に加入している労働者。
- 受給開始年齢: 原則として65歳から受け取ることが可能。
- 支給額: 被保険者期間やその時期の収入によって変動。
老齢年金とは
一方で、老齢年金は国民全体を対象とした基礎的な公的年金です。この制度は、自営業者や無職の人々も含めて広く適用されます。
- 加入資格: 国民全員(20歳以上)が対象。
- 受給開始年齢: 通常65歳だが、一部の場合早期受給も可能。
- 支給額: 定額制であり、過去の収入による影響はありません。
このように、老齢厚生年金と老齢年金には明確な違いがあります。それぞれの特性を理解し、自分自身に最も合った選択肢を見つけるためには、この知識が非常に役立ちます。また、それぞれについて詳しく調べることで、更なる情報収集につながるでしょう。
老齢厚生年金の特徴と受給条件
私たちは、を詳しく理解することで、自分に最適な年金制度を選ぶ手助けができると考えています。この制度は、主に企業などで働く人々に向けて設計されており、個々の状況や条件によって異なるメリットがあります。以下では、老齢厚生年金の具体的な特徴や受給条件について触れていきます。
老齢厚生年金の特徴
老齢厚生年金にはいくつかの重要な特徴があります。これらを把握することで、どのような場合にこの制度が最も適しているかを判断しやすくなります。
- 加入資格: 厚生年金保険に加入している労働者であれば、自動的に対象となります。
- 受給開始年齢: 原則として65歳から支給が開始されます。ただし、一定条件を満たす場合には早期受給も可能です。
- 支給額: 被保険者期間やその時期の収入によって変動し、高収入の場合はより高い支給額が期待できます。
受給条件
老齢厚生年金を受け取るためには、特定の条件を満たす必要があります。これらの要件は以下の通りです。
- 被保険者期間: 最低でも10年以上(120ヶ月)の加入が必要です。この期間内であれば何度か就業形態が変わっても問題ありません。
- 納付要件: 年金保険料を規定された回数以上納付していることが求められます。また、その間隔にも注意が必要です。
- 申請手続き: 受給開始前に所定の手続きを行う必要があります。これは市区町村役場や社会保険事務所で行います。
| 項目 | 詳細 |
|---|---|
| 加入資格 | 厚生年金保険に加入している労働者 |
| 最低被保険者期間 | 10年以上(120ヶ月) |
| 受給開始年齢 | 原則65歳から(早期受給可) |
| 納付要件 | 規定された回数以上納付すること |
これらの情報を踏まえると、老齢厚生年金は自営業者や無職といった他形式とは異なり、企業勤めを中心とした安定した収入源として機能します。そのため、多様なニーズに応じて柔軟な対応が可能ですが、それぞれ自身の状況によって適切な選択肢となるかどうか確認することが大切です。
老齢年金の仕組みとそのメリット
私たちが理解する必要があるのは、老齢年金がどのように機能し、どのような利点を提供するかです。この制度は、主に厚生年金とは異なり、公的な年金制度であり、国民全体を対象としています。老齢年金は多くの人々に安定した生活基盤を提供し、高齢者の生活向上に寄与しています。
老齢年金の仕組み
老齢年金は、日本国内で一定期間以上保険料を納付している国民が受け取ることができる給付です。その仕組みにはいくつか重要な要素があります。
- 加入資格: 日本国籍を持つすべての人々が対象であり、20歳から60歳までの間に保険料を支払う必要があります。
- 受給開始年齢: 原則として65歳から支給されます。ただし、早期受給も可能ですが、その場合は減額されることがあります。
- 支給額: 支給額は被保険者期間や納付状況によって変動します。長期間納付しているほど高い支給額が期待できます。
| 項目 | 詳細 |
|---|---|
| 加入資格 | 日本国籍を持つすべての人々 |
| 最低被保険者期間 | 原則として10年以上(120ヶ月) |
| 受給開始年齢 | 原則65歳から(早期受給可) |
| 支給方法 | 月ごとの現金払いで行われます。 |
老齢年金のメリット
老齢年金には多くの利点があります。それぞれについて詳しく見ていきましょう。
- 経済的安定性: 定期的な収入源となるため、高齢になった際にも安心して生活できる基盤を提供します。
- 社会保障との連携: 他の公的福祉制度と連携しており、一元的なサポート体系を形成しています。
- 税制優遇措置: 納付した保険料に対する税控除など、さまざまな税制上のメリットも享受できます。
このように、老齢年金は単なる経済補助ではなく、高齢者が安心して生活できる環境づくりにも貢献しています。私たちは、自身や家族がこの制度からどれだけ恩恵を受けられるか考慮することが重要です。
両者の受給額の比較
老齢厚生年金と老齢年金の受給額には大きな違いがあります。私たちが理解しておくべきは、これらの制度がどのように異なる支給額を提供するかです。受給額は、加入期間や納付状況によって変動し、それぞれの制度における計算方法も異なります。
受給額の比較
以下に、老齢厚生年金と老齢年金それぞれの典型的な支給額を示します。これにより、両者の違いを明確に理解できるでしょう。
| 項目 | 老齢厚生年金 | 老齢年金 |
|---|---|---|
| 平均支給額 | 約15万円/月 | 約6万円/月 |
| 最大支給額 | 約30万円/月(条件あり) | 約20万円/月(条件あり) |
| 受給資格要件 | 最低25年以上保険料納付が必要*1* | 最低10年以上保険料納付が必要*2* |
*1*: 老齢厚生年金は長期的な納付が求められるため、高い支給額を得ることができます。
*2*: 老齢年金は短期間で受け取れるメリットがありますが、その分支給額は低めになります。
影響因子について考慮すべきポイント
受給額には他にも様々な要因が影響します。具体的には以下の点を考慮する必要があります:
- MRI(最終報酬指数): 給与水準や加入期間によって変動するため、個々人によって大きな差があります。
- NPI(納付インデックス): 過去数年間の収入も加味されるため、高収入だった時期に多く納付した場合、有利になることがあります。
- SIP(社会保障インデックス): 他の社会保障プログラムとの関係性も重要です。一部の場合では追加的な補助もあります。
このように、両者の受給額にはさまざまな要素が絡んでいますので、自身や家族に合った選択を行う際には十分な情報収集が欠かせません。
選択する際に考慮すべきポイント
私たちが老齢厚生年金と老齢年金のどちらを選択するかを決定する際には、いくつかの重要な要素を考慮する必要があります。各制度の特徴や受給条件に加え、自分自身のライフプランや将来設計も大きく影響します。以下では、選択にあたって特に重視すべきポイントを整理します。
自身の納付状況の確認
- 加入期間: 自分がどれだけ長く保険料を納付しているかは、受給額に直接影響します。老齢厚生年金は最低25年以上の納付が求められるため、その点も考慮しなければなりません。
- 給与水準: 過去の収入に基づいて支給額が変動するため、自身のキャリア全体で得た給与水準を把握しておくことは重要です。
将来計画との整合性
- 生活設計: 退職後の生活スタイルによって必要となる資金額は異なるため、自分自身や家族との話し合いが欠かせません。
- 健康状態: 健康状態による医療費負担なども考慮すると、早期から老齢年金で若干でも収入を得ておくという選択肢もあり得ます。
リスクと保障内容
- 保障内容: 両者にはそれぞれ異なる保障内容があります。老齢厚生年金は高い支給額だけでなく、障害時や遺族への保障制度も充実しています。
- リスクヘッジ: 老齢年金の場合、一時的な収入源として利用できるメリットがありますが、その分退職後すぐには十分な所得を得られない可能性があります。このようなリスク要因についても理解しておくべきです。
これらのポイントを総合的に検討した上で、自身に最適な選択肢を見つけ出すことが求められます。また、それぞれの制度について詳細情報や最新情報にも目を向けておくことが大切です。