私たちは、税制に関する理解を深めるために「総合課税と申告分離課税の違いは何ですか」という重要なテーマを探求します。多くの人々がこの2つの課税方式について混乱しているのが現状です。それぞれの特徴や利点を把握することで、私たち自身の財務計画に役立てることができます。
この記事では、総合課税と申告分離課税の基本的な違いや、それぞれがどのように適用されるかを詳しく解説します。特に所得や資産によって異なる影響を受けるこれらの制度について考察し、自分たちにはどちらが最も有利かを考える材料をご提供します。私たちは一緒にこの複雑な問題を解明しませんか?
総合課税と申告分離課税の基本的な違い
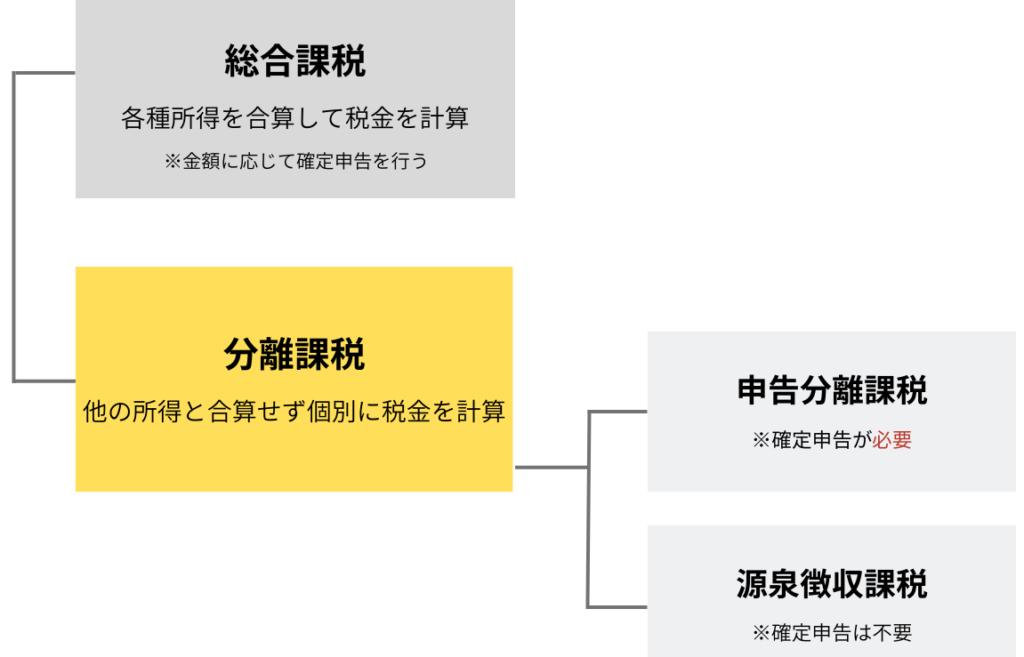
総合課税と申告分離課税は、納税者が所得に対してどのように税金を支払うかの異なる方法です。この二つの課税方式には、それぞれ独自の特徴と適用条件があります。私たちはこのセクションで、について詳しく解説します。
まず、総合課税はすべての所得を合算して一つの所得として扱い、その金額に基づいて累進的な税率が適用されます。これに対し、申告分離課税では特定の種類の所得(例:株式配当や不動産収入など)を分けて個別に申告し、それぞれ異なる固定された税率が適用されることになります。この違いによって、納付するべき税額や手続きにも影響が生じます。
課税対象
- 総合課税の場合
- 給与所得
- 自営業から得た利益
- 不労所得(利子・配当など)
- 申告分離課税の場合
- 株式売却益
- 特定口座内で得られた利益
- 一部不動産取引から得た収入
このように、各制度には明確な区別があり、納tax者はそれぞれ自身の状況に応じて最も有利な方法を選択する必要があります。次回は、この二つの方式が実際にどんな影響を与えるかについて比較してみましょう。
各課税方式の適用対象について
私たちが前のセクションで述べたように、総合課税と申告分離課税にはそれぞれ異なる適用対象があります。この違いは、納税者がどの方式を選択するかに大きな影響を与えます。ここでは、それぞれの課税方式が具体的にどのような所得に適用されるかを詳しく見ていきましょう。
総合課税の適用対象
総合課税は、以下のような多様な所得を合算して扱います:
- 給与所得:会社から受け取る給料や賞与など。
- 自営業から得た利益:フリーランスや個人事業主として得られる収入。
- 不労所得:利子や配当など、働かずして得られる収入。
この場合、すべての所得が一つになって累進的な税率が適用されるため、高額所得者ほど高い割合で課税されます。
申告分離課税の適用対象
一方で、申告分離課税では特定の種類の所得のみが独立して扱われます。主な適用対象は次の通りです:
- 株式売却益:株式を売却した際に発生する利益。
- 特定口座内で得られた利益:証券会社等で管理される特定口座による投資利益。
- 一部不動産取引から得た収入:賃貸収入や不動産売却益など、一部限定されたケース。
これらは固定された税率によって処理されるため、状況によっては総合課税よりも有利になることがあります。
このように各制度には明確な区別があり、納税者は自身の経済状況に応じて最も有利な方法を選択する必要があります。次回は、この二つの方式が実際にどんな影響を与えるかについて比較してみましょう。
納税者に与える影響の比較
私たちがこれまで説明してきたように、総合課税と申告分離課税は納税者に異なる影響を与えます。特定の所得に対する課税方式の選択は、最終的な納税額や経済状況に直接的な影響を及ぼします。それでは、それぞれの方式がどのように納税者に影響を与えるか、具体的に比較してみましょう。
総合課税による影響
総合課税では、すべての所得を合算して累進的な税率が適用されるため、高所得者ほど高い割合で課税される傾向があります。このことは、以下のような点で納税者に影響を与えます:
- 高額所得者への負担増:年収が増えるにつれて、より高い税率が適用されるため、高額所得者には大きな負担となります。
- 社会保険料との関係:総合課税では社会保険料も考慮されるため、自営業者やフリーランスの場合、実質的な手取り収入が減少する可能性があります。
- 資産形成への影響:累進課税制度によって、多くの資金を投資や貯蓄に回しづらくなる場合があります。
申告分離課税による影響
一方で、申告分離課税は特定の種類の所得のみ独立して扱われ、その多くには固定された低い税率が適用されます。この制度によって次のような利点があります:
- 計画的な納付:予想外の高い利益でも固定された低い割合で処理されるため、多様な投資戦略を立てやすくなるでしょう。
- リスクヘッジとして機能:不動産取引や株式売却益など、一部利益については安定した運用が可能になり、不安定さから保護されます。
- 長期的視野での利益追求:短期トレードだけでなく、中長期投資にも有利になるケースがあります。
このように、それぞれの方法には独自の特徴とメリット・デメリットがあります。納税者自身が自身の状況や将来計画を考慮しながらどちらを選択するかによって、経済活動への影響も変わってきます。次回は、この二つの方式について申告手続きとその重要性をご紹介します。
申告手続きの違いとその重要性
私たちがこれまでのセクションで説明してきたように、総合課税と申告分離課税は、それぞれ異なる手続きが求められます。これらの手続きは、納税者がどのように所得を報告し、課税額を計算するかに直接的な影響を与えるため、その重要性は非常に高いです。適切な手続きを選択することで、納税者は自らの経済活動を最適化できる可能性があります。
申告手続きの概要
総合課税の場合、すべての所得を合算し、一括して申告する必要があります。この過程では、収入から各種控除や特別措置などを考慮した上で、最終的な課税額が決定されます。一方、申告分離課税では特定の所得のみ独立して扱われ、そのため簡略化されたプロセスとなります。それぞれの方式には特徴がありますので、自身の状況に応じて理解し活用することが求められます。
申告手続きによる影響
具体的には以下の点が挙げられます:
- 時間と労力:総合課税では多くの書類や証拠書類を準備する必要があるため、多くの場合時間と労力がかかります。
- 専門家への依頼:複雑さゆえに、多くの納税者は会計士など専門家への相談や依頼を行う傾向があります。
- 誤りリスク:申告内容によっては誤りが発生しやすく、その修正には追加費用や時間がかかる場合もあります。
このような要素からもわかるように、それぞれ異なる申告方法は納税者の日常業務にも大きな影響を及ぼします。正しい選択と理解によって、自身に有利な条件で納付できる道筋を作れるでしょう。また、この知識は将来的な投資戦略にも役立つものとなります。
海外での事例を通じた理解
私たちが考慮すべき重要な視点として、海外での総合課税と申告分離課税の実施例があります。これらの国々では、異なる税制がどのように機能しているかを理解することで、日本における制度との違いや影響をより深く認識できるでしょう。
例えば、アメリカ合衆国では、多くの州が申告分離課税を採用しています。この場合、特定の所得(例えば資本利得や配当金)は他の所得とは別に扱われます。その結果、納税者は簡略化された報告手続きで済む一方、高い税率が適用されることもあるため、一概には有利とは言えません。
また、ドイツの場合は総合課税方式を採用しており、全ての所得を合算した上で控除などを考慮し最終的な課税額が決まります。この方式では高額所得者ほど高い負担を強いられる傾向があります。しかし、その代わりに公共サービスへのアクセスや社会保障制度が充実していることも事実です。
このように、それぞれの国で異なる運用方法によって納税者に与える影響は様々です。以下にいくつかの海外事例から見える具体的なポイントを示します:
- アメリカ:
- 特定所得のみ分離課税
- 簡略化された手続きだが、高い可能性も
- ドイツ:
- 総合課税方式
- 高額納付者への負担増加
この情報は、日本国内で「」という問いについて更なる洞察を提供します。他国との比較分析は、自身の日常業務や投資戦略にも役立ちますので、慎重に検討する価値があります。