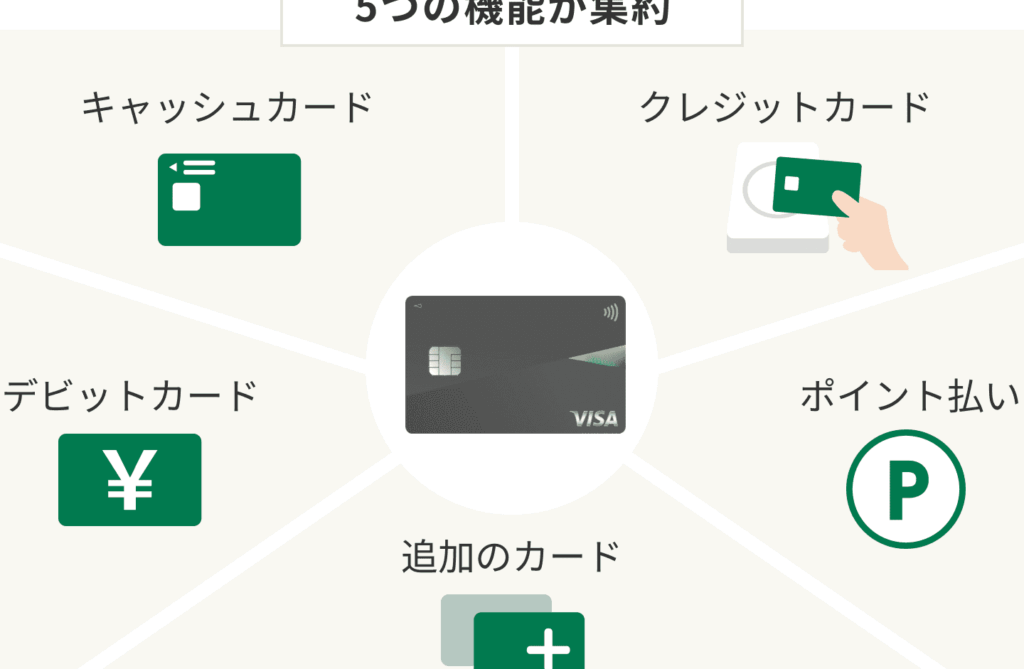
私たちの日常生活の中で、デビットモードとクレジットモードの違いは何ですかという疑問を持つことが多いでしょう。これらの支払い方法は便利ですが、それぞれに特有の特徴や利点があります。私たちはこの2つのモードを理解することで、より賢くお金を管理できるようになります。
この記事では、デビットモードとクレジットモードの違いは何ですかについて詳しく解説します。それぞれの機能や利用シーンを見ていきながら、どちらが自分に適しているか考える手助けをします。あなたも自分のお金を有効に活用したいと思っているなら、この情報は役立つことでしょう。
最後に、皆さんはこれまでにどちらの支払い方法を選んだことがありますか?それぞれのメリットやデメリットについて一緒に探求してみましょう。
デビットモードとクレジットモードの違いは何ですかの基本的な理解
デビットモードとクレジットモードの違いを理解することは、私たちが日常的に行う金融取引において非常に重要です。これら二つの支払い方法は、基本的な仕組みや利用シーンが異なるため、それぞれの特徴を把握しておく必要があります。
デビットモードの基本
デビットモードでは、私たちが銀行口座から直接資金を引き落とす形で支払いを行います。このため、口座に残高がある限りその範囲内でのみ利用可能です。主な特徴には以下があります:
- 即時決済: 取引と同時に口座から資金が引き落とされます。
- 予算管理: 残高以上の支出ができないため、無駄遣いを防ぎます。
- 手数料低減: 通常、クレジットカードよりも手数料が少ない傾向があります。
クレジットモードの基本
一方、クレジットモードは事前に設定された信用枠内で購入することを可能にします。つまり、私たちは将来的に返済する約束で商品やサービスを購入できます。その主な特徴は次の通りです:
- 後払い: 購入時には資金が即座に引き落とされず、一定期間後にまとめて支払います。
- 信用構築: 正しく利用することで信用スコア向上につながります。
- 特典プログラム: ポイント還元や旅行保険など、多彩な特典が提供されることがあります。
このように、「デビットモード」と「クレジットモード」にはそれぞれ明確な利点と用途があります。次のセクションでは、それぞれのカードについて詳しく見ていきましょう。
デビットカードの特徴と利点
デビットカードは、私たちの金融活動において非常に便利なツールです。特に支払いが即時に反映されるため、口座管理が容易であり、無駄遣いを抑えることができます。について詳しく見ていきましょう。
- 口座残高による制限: デビットカードでは、使用可能な金額が銀行口座の残高によって決まります。このため、必要以上の支出を避けることができ、経済的な計画を立てやすくなります。
- 手数料優位性: 多くの場合、デビットカードはクレジットカードよりも手数料が低いため、小規模な取引でもコストを抑えられます。
- 簡単な利用登録: デビットカードは通常、銀行口座とリンクしているため、新しいアカウント設定や信用調査なしで迅速に取得することができます。
- オンラインショッピングへの対応: ネットショッピングでも広く利用されており、多くの店舗で受け入れられています。これにより、自宅から簡単に買い物を楽しむことができます。
さらに、多くのデビットカードにはセキュリティ機能も備わっています。不正利用防止のためのリアルタイム通知や、不正使用時の返金保障などがあります。このような機能は安心して取引できる要素となっています。また、一部のデビットカードではポイント還元制度や特典プログラムも提供されています。これにより通常の日常生活でも小さなお得感を享受しつつ、お財布にも優しい選択肢となります。
私たちが日常生活でどちらか一方を選ぶ際には、それぞれの特徴と利点を理解することが重要です。この知識は、「デビットモードとクレジットモードの違いは何ですか」を考える上で基盤となります。次回はクレジットカードについて、その特徴と利点を探求してみましょう。
クレジットカードの特徴と利点
クレジットカードは、私たちの金融活動において非常に役立つツールです。デビットカードとは異なり、クレジットカードでは利用可能な金額が信用枠によって決まるため、より柔軟な支払いが可能になります。これにより、大きな購入や急な出費にも対応できる便利さがあります。
- 信用枠の利便性: クレジットカードを使用することで、一時的に資金を借り入れることができます。このため、必要なときに即座に支払いを行うことができ、大規模な買い物にも対応しやすくなるのです。
- ポイント還元制度: 多くのクレジットカードにはポイント還元プログラムがあります。通常の買い物でもポイントを貯められ、次回以降の購入時に利用できる特典として提供されます。
- 旅行保険や付帯サービス: 一部のクレジットカードは旅行保険や空港ラウンジ利用など、多彩な付帯サービスを提供しています。これらは旅行中の安心感を高めてくれる要素です。
- 分割払いやリボ払いへの対応: 高額商品などの場合、一括で支払わずとも分割払いやリボ払いが選択できるため、自身の予算管理がしやすくなるメリットもあります。
さらに、クレジットカードはオンラインショッピングでも広く受け入れられており、安全かつスムーズに取引できる点も魅力です。不正利用防止策としてリアルタイム通知機能があるため、安心して使用できます。また、高度なセキュリティ機能によって、不正使用時には迅速に対処される仕組みとなっています。
私たちの日常生活では、このような特徴と利点からクレジットカードは非常に有用ですが、その一方で計画的な管理も求められます。「デビットモードとクレジットモードの違いは何ですか」を理解する上で、それぞれの特徴を把握することが重要なのです。次回はどちらを選ぶべきかについて、そのメリットとデメリットを詳しく見ていきましょう。
どちらを選ぶべきか:メリットとデメリット
デビットカードとクレジットカードの選択は、私たちの日常生活において重要な決断です。それぞれの特徴を理解した上で、自分に合った方法を選ぶことが求められます。以下に、デビットモードとクレジットモードそれぞれのメリットとデメリットを整理しました。
デビットカードのメリット
- 即時引き落とし: デビットカードは口座残高から直接支払うため、使いすぎの心配がありません。この特性は予算管理を容易にします。
- 手数料が低い: クレジットカードに比べて年会費や取引手数料が安価な場合が多く、コストパフォーマンスに優れています。
- 簡単な利用登録: デビットカードは通常、開設手続きがシンプルであり、多くの場合必要書類も少なくて済みます。
デビットカードのデメリット
- 信用履歴への影響なし: 利用状況が信用情報機関には報告されないため、信用履歴を構築することができません。
- 購入限度額の制限: 口座残高による制約から、高額商品など一度に大きな支出を行う際には不便です。
クレジットカードのメリット
- 柔軟な支払いオプション: 信用枠内であれば、一時的に資金を借り入れることができ、大きな購入にも対応可能です。
- ポイント還元制度や特典: 多くの場合、購入金額に応じてポイントやキャッシュバックなど特典があります。
- 旅行保険や付帯サービス: 一部のクレジットカードでは旅行中の安心感を提供する保険やサービスがあります。
クレジットカードのデメリット
- 利用制限や利息負担: 支払い遅延による利息負担が発生する可能性があります。また、過剰利用によって財政的リスクも伴います。
- 年会費や隠れた手数料: 一部では高額な年会費や手数料がかかるため、その点も考慮する必要があります。
このように、それぞれには明確なメリットとデメリットがあります。我々自身のライフスタイルや経済状況によって最適な選択肢は異なるため、自身でよく考えた上で判断することが重要です。次回は実際の利用シーンにおける使い分け方法について詳しく見ていきます。
実際の利用シーンにおける使い分け方法
私たちの日常生活での支払い方法は、シーンによって異なる選択が求められます。デビットモードとクレジットモードの使い分けを理解することで、より効率的で快適な取引が可能になります。以下に、具体的な利用シーンに基づいた使い分け方法を整理しました。
日常の買い物
日常的な買い物では、予算管理が重要です。この場合、デビットカードを使用することをお勧めします。口座残高から直接引き落とされるため、不必要な支出を避けることができます。一方、大きな家電製品や高額商品を購入する際には、一時的に資金を借り入れることのできるクレジットカードの方が便利です。
オンラインショッピング
オンラインショッピングでは、安全性も考慮しながら選ぶ必要があります。多くの場合、クレジットカードは不正利用保護サービスやリターンポリシーが充実しているため、安全面で優位性があります。このような特典は、高額商品購入時にも安心感を与えます。しかし、小さな金額の商品についてはデビットカードでも十分です。
海外旅行
海外旅行では、クレジットカードの利用がおすすめです。旅行保険や付帯サービスがあるため、万一の場合でも安心できます。また、多くの店やホテルでは現地通貨以外で支払う場合でも対応しているため便利です。ただし、小規模なお店や市場などではデビットカードも受け入れられることがありますので、その場その場で使い分けることが大切です。
緊急時
緊急時には、高額な支出が不可避になる場合もあります。その際にはクレジットカードの信用枠を活用することで、一時的に資金繰りを行うことができます。しかし、このような状況では計画性も重要なので、その後速やかに返済できる見込みを立てておくべきです。
このように、それぞれのシーンごとに最適な決済手段としてデビットモードとクレジットモードを使い分けることで、自分自身に合った快適で安全な金融ライフスタイルを築いていくことが可能となります。