Nisaと新nisaの違いは何ですか?詳細を解説しま?

私たちは、nisaと新nisaの違いは何です。この疑問は、多くの人々が資産運用を考える際に抱くものです。NISA制度は、日本の税制優遇措置であり、私たちがどのように資産を増やすことができるかについて重要な手段となります。この制度を理解することで、投資初心者から経験者まで、自分自身の経済的未来をより良いものにするための第一歩となるでしょう。

本記事では、NISAと新NISAの違いや特徴について詳しく解説します。具体的には、それぞれの制度が提供するメリットや注意点について触れながら、どのように活用すれば良いかをご紹介します。皆さんも、この機会に自分自身の投資戦略を見直してみませんか?

– Nisaと新nisaの違いは何でã™?その基本を解説

– Nisaと新nisaの違いは体§ã™ã“?詳細を解説

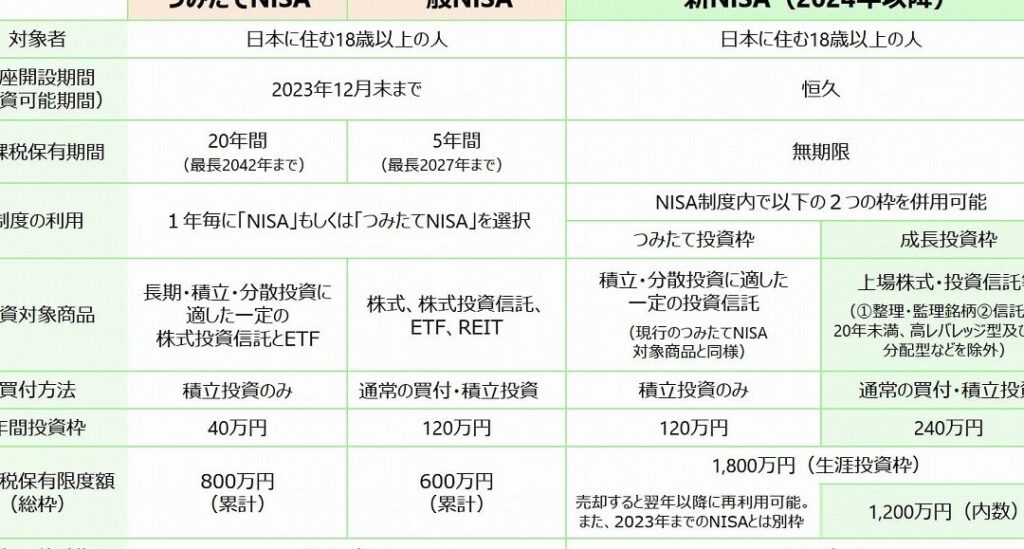
私たちが理解を深めるために、まずはNISAと新NISAの基本的な違いについて詳しく見ていきます。NISA(少額投資非課税制度)は、日本国民が資産形成を促進するために設けられた税制優遇措置です。この制度の目的は、個人投資家が株式や投資信託などへの投資を行いやすくすることです。

一方、新NISAでは適用条件や非課税枠の変更が行われています。以下に、新NISAの主なポイントを挙げます。

  • 年間非課税枠: 新NISAでは、一般口座と特定口座で分けられた最大で240万円(積立型の場合)までの非課税枠があります。
  • 対象商品: 投資先として認められる金融商品も拡大されており、特定のETFやREITも含まれます。
  • 運用期間: 新NISAは運用開始から5年間の間に購入した商品の利益が非課税になります。

このような特徴によって、新NISAはより多くの人々に利用されることが期待されています。次に、この制度を活用することで得られるメリットについて考えてみましょう。

– 投資初心者におすすめのNISA口座のメリット

NISA(少額投資非課税制度)は、私たちが資産形成を行うための重要な手段として位置付けられています。特に、新NISAの導入により、初心者でも利用しやすい環境が整いました。このセクションでは、新NISAの特徴とその利用方法について詳しく解説します。

  • 口座種類: 新NISAは「一般口座」と「つみたて口座」の2つに分類され、私たちの投資スタイルに応じて選択可能です。
  • 非課税枠: 年間で最大360万円までの非課税枠が設けられており、一般口座では240万円、つみたて口座では120万円が設定されています。
  • 期間: 新NISAは無期限で利用できるため、長期的な資産運用を考える際にも適しています。

新NISAを活用することで、多くの方々が初めて投資へ挑戦する機会を得ることができます。この制度は特に若い世代や初心者向けに設計されているため、自分自身のライフプランに合った運用方法を見出すことができるでしょう。また、リスク管理やポートフォリオ構築についても学ぶ良いきっかけとなります。

さらに、新NISAでは特定の商品への投資も奨励されています。具体的には以下の商品群があります:

  • 株式投資信託: 長期的な成長を期待する場合、有望な企業への間接的な投資が可能です。
  • ETF(上場投資信託): 手数料負担が少なく、市場全体へ分散して投資する手段として有効です。
  • REIT(不動産投資信託): 不動産市場から利益を得ることができる商品として人気があります。

NISAによって提供されるこれらの商品は、それぞれ異なるリスクとリターンがありますので、自身の目標やリスク許容度に応じて選ぶことが大切です。そして新しい知識を身につけながら、我々一人一人の経済的自由度を高める手助けになればと思います。

– 新NISAを活用した資産形成のポイント

私たちが新NISAを活用する際に重要なのは、投資の選択肢や戦略を理解することです。新NISAでは、一般口座と特定口座の2つのタイプがあり、それぞれに適した商品があります。これらの商品の選び方によって、資産形成に大きな影響を与えるため、しっかりと情報を整理しておく必要があります。

  • 株式投資信託: 長期的な成長可能性を持つ企業への分散投資ができるため、リスクヘッジとして非常に効果的です。
  • ETF(上場投資信託): 株式市場全体や特定セクターへのアクセスが容易で、小額からでも取引できます。
  • REIT(不動産投資信託): 不動産市場への間接的な投資手段として、不労所得の獲得も視野に入れられるでしょう。

具体的には、新NISAで提供される商品群には以下のような特徴があります:

< td > 中程度 (4-8%)
< td > 高い (売却可能)

NISA制度は私たちに豊かな将来を実現するための有力なツールです。新NISAでは、自分自身のライフプランや目標に合わせて最適な商品選びが求められます。そのためには、市場動向や金融商品の理解が欠かせません。また、自身のリスク許容度も考慮しながら運用方法を工夫していくことが重要です。このようにして、新NISAによって効率的かつ計画的な未来設計が可能となります。

– NISA口座での投資対象商品の選び方

NISA口座での投資対象商品は、私たちが資産形成を行う際に非常に重要です。特に新NISAでは、選択肢が広がることで、より効果的な運用が可能になります。このセクションでは、新NISAで利用できる投資商品について詳しく解説します。

まずは、新NISA口座での主な投資対象として以下の3つがあります:

  • 株式: 個別企業への直接投資となり、高いリターンを狙える反面、リスクも伴います。
  • ETF(上場投資信託): 複数の株式や債券をまとめて取引できるため、多様化が図れます。また、流動性も高く、小額からでも投資しやすい特徴があります。
  • REIT(不動産投資信託): 不動産市場への間接的な投資手段であり、不動産賃貸収入を得られることから安定した配当を期待できます。

次に、それぞれの商品について具体的な特性と利点をご紹介します。

株式

個別株への投資は、自身の判断で企業価値を見極める楽しさと共に、高リターンの可能性があります。しかし、市場変動によるリスクも大きいため、十分な情報収集と分析が必要です。特に新興企業など成長性のある会社には注目する価値があります。

ETF

ETFは多様な銘柄に分散しているため、一つの銘柄だけよりもリスクが軽減されます。さらに、市場全体や特定分野(テクノロジーやヘルスケアなど)のパフォーマンスを反映するものも多く存在し、自分自身では難しいポートフォリオ構築にも役立ちます。管理コストが低い点もうれしいポイントです。

REIT

REITへの投資は、不動産市場へアクセスできる便利な方法です。不動産価格が上昇すれば、その恩恵を受けられる一方で、不況時には影響を受けやすい側面があります。ただし、定期的な配当金支払いによって安定した収益源として機能することから、多くの個人投資家に支持されています。

このように、新NISA口座では多彩な商品群から自分自身のリスク許容度や目的に応じた選択肢を持つことができます。それぞれの商品には独自のメリットとデメリットがありますので、自身のニーズと照らし合わせながら慎重に検討していきましょう。

– 規制や税制優遇について知っておくべきこと

NISAの枠組みでは、投資可能な商品に対する規制や制限が設けられています。具体的には、各投資商品の特性に応じて異なるルールが適用されるため、私たちが利用できる選択肢を理解することは非常に重要です。新NISAの場合、これらの規制はより明確化されており、投資家が自分に合った商品を選びやすくなっています。

まず、一般口座と特定口座という2つの基本的なアカウントタイプがあります。一般口座では、自身で税務処理を行う必要がありますが、その分自由度が高い一方で手間もかかります。一方で特定口座では証券会社が税務処理を代行してくれるため、初心者にも扱いやすいという特徴があります。

次に、新NISAでの年間投資上限額も注目すべきポイントです。この上限額は毎年設定されており、それに基づいて我々はどれだけの金額を非課税で運用できるかを決めます。また、この上限額は変更される可能性もあるため、最新情報をチェックし続けることが大切です。

以下に、新NISAの商品別の主な特徴とその規制についてまとめます:

  • 株式投資信託: 株式市場へのアクセスを提供し、多様なリスクレベルから選ぶことができます。
  • ETF(上場投資信託): 市場流動性が高く、小口からでも投資可能ですが、その取引手数料などにも注意する必要があります。
  • REIT(不動産投資信託): 不動産収益への出入り口として人気ですが、市場変動によって影響を受けやすいため慎重さが求められます。

このように、それぞれの商品には独自のメリットとデメリットがあります。それぞれのニーズや投資スタンスによって最適な選択肢は異なるため、自身の目的に応じた商品の理解と選択が求められます。

その他の項目:  ギフテッドと天才の違いは何ですか?詳しく解説しま?

コメントする

商品名 リスクレベル 期待リターン 流動性
株式投資信託 中程度 高い(5-10%) 高い(売却可能)
ETF 低-中程度 中程度(3-7%) 非常に高い(リアルタイム取引可)
REITs