トップページ » の違い » 新nisaと旧nisaの違いは何?メリットとデメリットを解説
私たちは、投資や資産形成を考えるときに、新NISAと旧NISAの違いは何かという点が非常に重要であることを理解しています。これら二つの制度は、日本政府が個人投資家を支援するために設けたものであり、それぞれ異なる特徴や利点があります。私たちがこの2つの制度を比較することで、自分たちの投資戦略に最適な選択肢を見出す手助けとなるでしょう。
この記事では、新NISAと旧NISAの違いは何について詳しく解説し、それぞれのメリットとデメリットにも触れていきます。どちらが自分たちに合っているのかを知ることで、より効果的な資産運用が可能になります。この機会に、自分たちの将来への投資について再評価してみませんか?興味深い情報が盛りだくさんですのでぜひご覧ください。
新nisaと旧nisaの違いは何についての基本情報
新nisaと旧nisaの違いは、主に制度の設計や適用範囲に関する基本的な情報から理解できます。私たちがこの二つの制度を比較する際には、投資家に与える影響や、税制上の利点・欠点を考慮することが重要です。これにより、自分自身の投資戦略に最も適した選択肢を見極めることができるでしょう。
新nisaとは何か
新nisaは、日本政府が個人投資家を支援するために設けた非課税投資制度です。この制度では、一定金額までの投資利益が非課税となります。2024年から施行されるこの新しい制度は、多くの変更点があります。
- 年間非課税枠: 年間360万円まで
- 利用期間: 5年間
- 対象商品: 株式や投資信託など幅広い金融商品
旧nisaとの違い
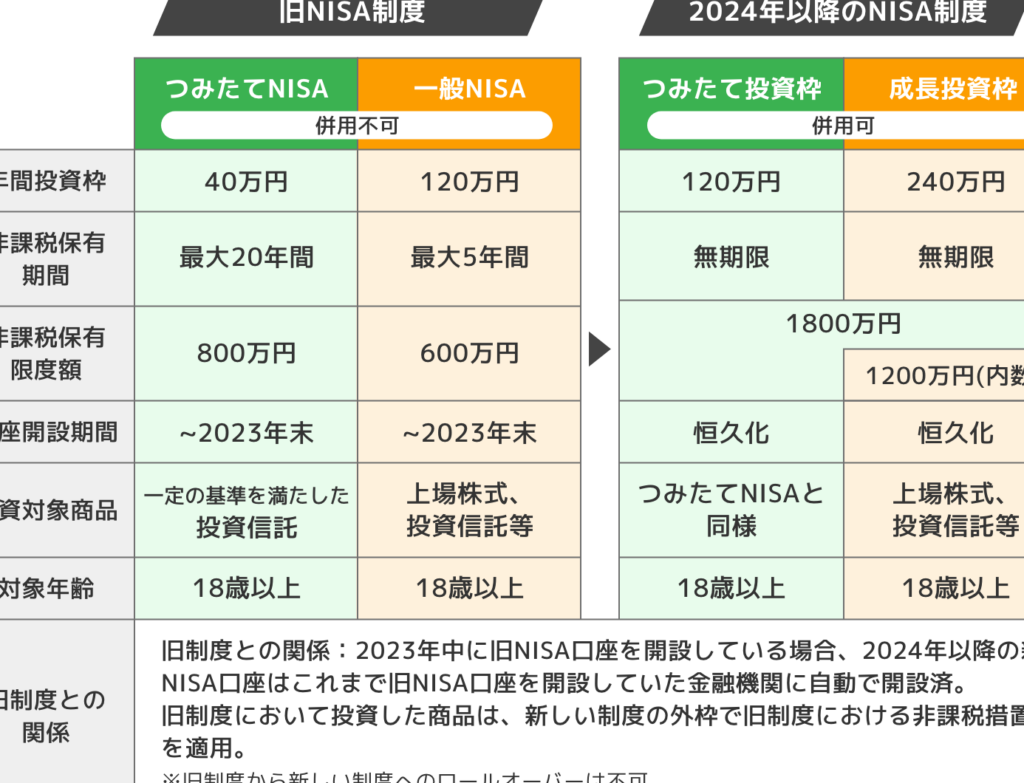
旧nisaは従来から存在していた制度であり、新nisaへの移行によって大きな変化がもたらされています。以下に主要な違いを示します。
| 項目 |
新nisa |
旧nisa |
| 年間非課税枠 |
360万円 |
120万円 |
| 利用期間 |
5年間(ロールオーバー可) |
最長5年間(ロールオーバー不可) |
| 対象商品 |
株式・債券・ETFなど多様性あり |
株式のみ(特定条件あり) |
|
これらのポイントを踏まえることで、新nisaと旧nisaの違いについて明確な理解を得ることができます。それぞれの特徴や規制について知識を深めることで、自身の投資方針にも役立てることができるでしょう。
税制面での新nisaと旧nisaの比較
私たちが新nisaと旧nisaの違いを税制面から考察することは、投資家にとって非常に重要です。税制の利点や適用範囲を理解することで、それぞれの制度が持つ特性を正しく把握し、賢い投資判断につなげることができます。
税制上のメリット
新nisaでは、年間360万円までの非課税枠が設けられており、これによって多くの利益を得ても税金がかからないという大きなメリットがあります。一方で、旧nisaは年間120万円までの非課税となるため、その差は明確です。また、新nisaでは利用期間中にロールオーバーも可能であり、この柔軟性も投資戦略にプラスになります。
対象商品の違いによる影響
さらに、新nisaでは株式だけでなく債券やETFなど、多様な金融商品への投資が許可されています。このように幅広い選択肢から自分に合った商品を選べることは、大きな利点です。対照的に、旧nisaでは株式のみであり、その選択肢には限界があります。
| 項目 |
新nisa |
旧nisa |
| 年間非課税枠 |
360万円 |
120万円 |
| 利用期間(ロールオーバー) |
5年間(可能) |
最長5年間(不可) |
| 対象商品数 |
多様(株式・債券・ETF等) |
限定(株式のみ) |
|
このように、新nisaと旧nisaそれぞれには異なる特典や条件が存在します。どちらを選ぶかは、自身の投資目的やスタイルによって変わりますので、それぞれの特徴をよく理解した上で慎重に検討する必要があります。
投資限度額の違いに関する詳細
新nisaと旧nisaの投資限度額は、投資家にとって非常に重要な要素です。この違いを理解することで、自身の資産運用戦略をより効果的に計画することができます。特に、非課税枠や利用可能な投資金額は、長期的な利益を大きく左右するため、このセクションでは具体的な数値や条件について詳しく解説します。
| 制度 |
年間投資限度額 |
非課税期間 |
| 新nisa |
360万円 |
5年間(ロールオーバー可) |
| 旧nisa |
120万円 |
最長5年間(ロールオーバー不可) |
まず、新nisaの年間投資限度額は360万円であり、これは旧nisaの120万円と比べて3倍以上にも達します。この大きな差は、多くの利益を享受できる可能性を秘めています。また、新nisaではロールオーバーが可能であるため、自分の選んだ金融商品から得られた利益を次年度以降も利用し続けることができます。これによって、さらに高いリターンを目指すことが容易になります。
一方で、旧nisaには制約があります。年間120万円という上限が設けられているため、大きな投資機会を逃してしまうリスクがあります。また、ロールオーバーが認められていないため、一度使った非課税枠は再利用できません。この点でも、新nisaとの違いが明確です。
私たちとしては、それぞれの制度による影響を十分考慮した上で、自身の投資スタイルや目標に合った選択肢を検討することが求められるでしょう。
メリットとデメリットを徹底分析
私たちは、新nisaと旧nisaのそれぞれの制度が持つメリットとデメリットを詳細に分析し、投資家にどのような影響を与えるかを理解することが重要です。投資戦略を立てる際には、これらの要素が大きく関わってきますので、一つずつ見ていきましょう。
新nisaのメリット
- 高い年間投資限度額: 新nisaでは、360万円までの投資が可能であり、より多くの資産を非課税で運用できる点は大きな魅力です。
- ロールオーバー機能: 利用者は、非課税期間終了後も利益を次年度以降に移行できるため、長期的な成長が期待できます。
- 多様な金融商品: 新nisaでは株式や投資信託など、多様な金融商品への投資が可能であり、自分自身のリスク許容度に応じた選択肢があります。
新nisaのデメリット
- 制約された利用条件: 一部の商品については購入条件が厳しく設定されている場合があります。
- 複雑さ: 制度自体やロールオーバー手続きについて理解する必要があり、新しい利用者には少々難しいかもしれません。
旧nisaのメリット
- シンプルな仕組み: 旧nisaは比較的単純明快な制度であり、新規ユーザーにもわかりやすいという利点があります。
- 短期的利用向け: 年間120万円という上限ですが、その範囲内であれば自由に使うことができるので、小規模ながらも積極的に運用したい方には適しています。
旧nisaのデメリット
- 低い年間投資限度額: 最大120万円しか非課税枠として認められておらず、大規模な投資には不向きです。
- ロールオーバー不可: 投資した年数以内のみ有効となり、一度使った枠は再利用できないため、中長期的視点では不利になります。
このように、それぞれ新nisaと旧nisaには独自の利点と欠点があります。私たちとしては、自身のライフスタイルや将来設計に基づいて最適な選択肢を検討することが求められるでしょう。
どちらを選ぶべきか考察
私たちは、新nisaと旧nisaの違いは何かを理解するために、各制度の特徴を考慮しつつ、自分たちの投資目的やライフスタイルに適した選択肢を見極める必要があります。どちらが自分に合っているかを判断するためには、以下のポイントを検討しましょう。
投資期間と戦略
- 短期 vs 長期: もし短期的な利益追求を重視している場合、旧nisaが適しているかもしれません。一方で、中長期的な投資成長を目指すなら、新nisaの高い年間投資限度額やロールオーバー機能が大きな利点となります。
リスク許容度
- リスク管理: 自身のリスク許容度によっても選択は変わります。新nisaでは多様な金融商品へのアクセスが可能ですが、それにはある程度の知識や経験が必要です。初心者の場合、シンプルな構造である旧nisaから始めることも一つの方法です。
財務状況
- 自己資金と目標設定: 投資可能な自己資金や将来設計も重要です。大きな投資を行いたい場合、新nisaはその非課税枠として非常に魅力的です。しかし、小規模ながらも安定した運用を希望する場合は、旧nisaでも十分対応できます。
それぞれ新nisaと旧nisaには異なるメリットがありますので、自分自身のニーズと照らし合わせながら慎重に選択することが求められます。このように考察することで、最適な投資戦略へと繋げていくことができるでしょう。