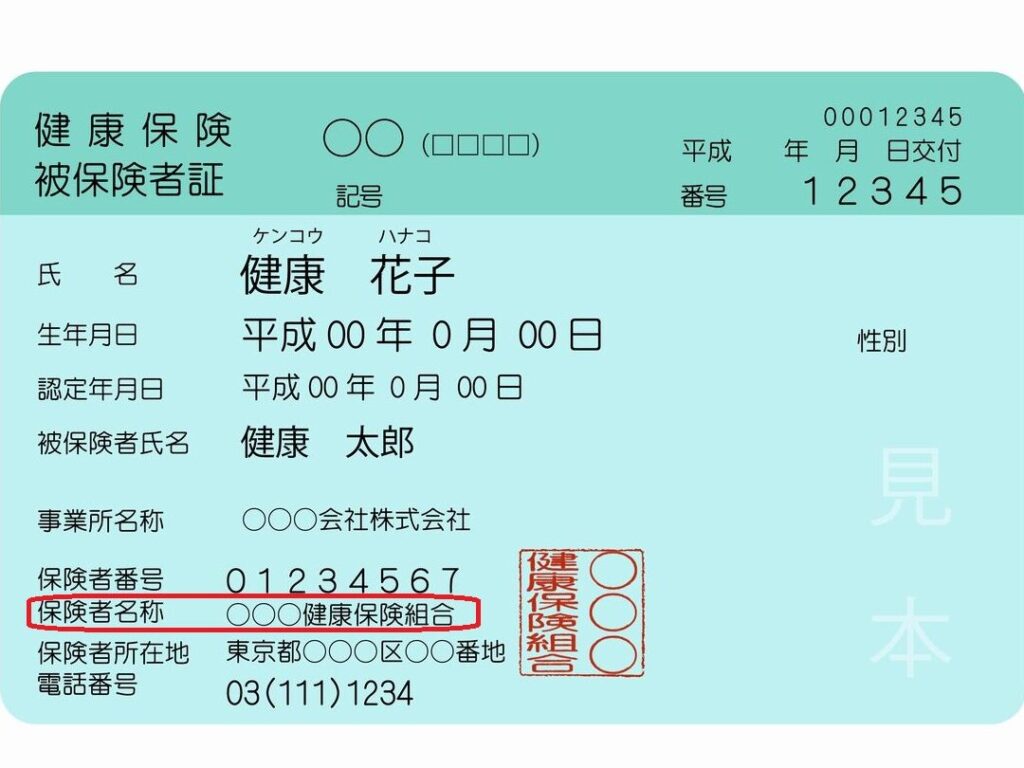
私たちの日常生活において、健康保険は欠かせない存在です。しかし、「協会けんぽと健康保険組合の違いは何ですか?」という疑問を持つ方も多いのではないでしょうか。これら二つの制度にはそれぞれ異なる特性や利点があります。私たちはこの違いを理解することで、より適切な選択ができるようになります。
この記事では、協会けんぽと健康保険組合の具体的な違いや、それぞれの特徴について詳しく解説します。どちらが自分にとって最適なのかを考える手助けになる情報を提供しますのでぜひ最後までお読みください。この知識があなたの未来の選択にどのように影響すると思いますか?
協会けんぽと健康保険組合の違いは何ですか?
協会けんぽと健康保険組合の違いは、主にその運営形態や対象者、給付内容にあります。私たちが理解すべき重要な点は、両者がどのように異なるかを知ることで、自分に最適な保険制度を選ぶ助けになるということです。それぞれの制度にはメリットとデメリットがあり、状況によって最適な選択肢が変わる場合もあります。
運営形態の違い
協会けんぽは、日本全国で広く利用されている公的健康保険制度であり、主に中小企業や自営業者向けです。一方で、健康保険組合は特定の業種や企業グループ向けに設立された独自の保険制度で、多くの場合、大企業や特定職業団体によって運営されています。このため、それぞれの加入条件や提供するサービスにも差があります。
対象者と加入条件
- 協会けんぽ:
- 中小企業および自営業者
- 全国的に広く利用可能
- 健康保険組合:
- 特定業界または大企業
- 組合ごとの規則に基づく加入制限あり
このような違いから、自分自身がどちらの制度に該当するかを理解することが重要です。また、それぞれの制度には異なる特典やサポート体制がありますので、自身のニーズを考えた上で選択する必要があります。
それぞれの制度の特徴について
私たちは、協会けんぽと健康保険組合のそれぞれの制度が持つ特徴を詳しく見ていきます。これにより、どちらの制度が自分に適しているかを判断する材料となります。それぞれの制度は異なるニーズや目的に応じて設計されており、その特徴を理解することが重要です。
協会けんぽの特徴
- 公的な健康保険: 協会けんぽは日本政府によって運営される公的な健康保険であり、全国的に均一なサービスを提供します。
- 加入者数: 中小企業や自営業者が主な対象で、多くの人々が利用しています。
- 給付内容: 医療費用の負担軽減や入院給付金など、基本的な医療サービスが幅広くカバーされています。
健康保険組合の特徴
- 特定業種向け: 健康保険組合は特定の業界または企業グループ向けに設立されており、それぞれ独自の規則があります。
- カスタマイズされたサービス: 各組合によって提供されるサービスや給付内容は異なるため、加入者には特別なメリットがあります。
- 大企業中心: 主に大企業や専門職団体によって運営され、小規模事業所ではあまり見られません。
このように、それぞれの制度には独自の利点があります。私たち自身がどちらを選ぶかは、自分の日常生活や働き方によって変わりますので、慎重に比較検討することが求められます。
加入条件と対象者の違い
は、協会けんぽと健康保険組合を選ぶ際に重要な要素です。これらの制度にはそれぞれ異なる加入条件があり、対象者も異なるため、自分自身や家族に適した選択をするためには、この点を理解することが不可欠です。
協会けんぽの加入条件
協会けんぽは、主に中小企業や自営業者を対象としており、基本的には以下のような条件があります。
- 業種: 中小企業や個人事業主
- 従業員数: 常時雇用されている従業員がいる企業
- 年齢制限: 特に年齢制限は設けられていない
このように、協会けんぽは幅広い層の人々にアクセス可能で、多くの方々が利用しています。そのため、加入手続きも比較的簡単であると言えます。
健康保険組合の加入条件
一方で健康保険組合は特定の業界や企業グループ向けに設立されているため、その加入条件はより厳格です。具体的には次のような特徴があります。
- 業種限定: 例えば製造業、大手企業など特定分野への所属
- 規模: 大企業または団体が中心となる
- 独自ルール: 各組合によって独自の細則が設定されていることが多い
このような理由から、健康保険組合への加入は一般的には大企業やその関連職種のみとなるケースが多く、小規模事業所ではあまり見られません。この違いを理解し、自分自身やご家族にどちらが適しているか考える材料としましょう。
保険料と給付内容の比較
は、協会けんぽと健康保険組合のどちらを選ぶかにおいて非常に重要な要素です。両制度では、保険料の構成や給付内容が異なるため、自分たちのニーズに合った選択をする際には、これらの違いをしっかり理解しておく必要があります。
協会けんぽの保険料と給付内容
協会けんぽでは、保険料は基本的に給与額に基づいて決定されます。具体的には以下のようなポイントがあります。
- 保険料率: 一般的な率は約9.15%であり、労働者と雇用主で折半します。
- 給付内容: 医療費の70%が負担されるほか、高額療養費制度や傷病手当金なども提供されています。
- 特典: 生活習慣病予防や健康診断への参加によって得られるインセンティブもあります。
健康保険組合の保険料と給付内容
一方、健康保険組合の場合、その設定は各組合によって異なるため、一概には言えません。しかし、多くの場合には次のような特徴があります。
- 独自料金体系: 組合ごとの規定により、一般的な協会けんぽよりも高いまたは低い料金設定があり得ます。
- 手厚い給付内容: より多様な医療サービスや休業補償が用意されていることが多いです。例えば、一部組合では入院時の日当支援などを行っています。
- 予防医療への取り組み: 健康維持プログラムやフィットネス関連サービスへのアクセスも充実しています。
| 協会けんぽ | 健康保険組合 | |
|---|---|---|
| 保険料率 | 変動(各組合による) | |
| Main Benefits | 医療費負担70%、傷病手当金など | 独自規定による多様な福利厚生 |
| No. of Members | 中小企業従業員中心 | < td >大企業従業員中心
This comparison clearly illustrates that the choice between 協会けんぽと健康保険組合の違いは何ですか?. Depending on our employment situation and healthcare needs, we can make a more informed decision by examining these aspects closely.
利用可能な医療サービスの違い
私たちが協会けんぽと健康保険組合のどちらに加入するかを決定する際、は非常に重要です。両制度は、それぞれ異なる医療サービスを提供しており、その内容や範囲も大きく異なることがあります。ここでは、具体的にどのような差異があるのかを見ていきましょう。
協会けんぽで受けられる医療サービス
協会けんぽでは、一般的な医療機関で受けることができる基本的な医療サービスが提供されています。具体的には次のような特徴があります。
- 診察・治療: 医師による診察や治療に対して70%の負担軽減があります。
- 入院: 入院費用もカバーされ、高額療養費制度を通じて自己負担額が制限されます。
- 専門医への紹介: 必要に応じて専門医への紹介状も発行されます。
健康保険組合で受けられる医療サービス
一方、健康保険組合の場合、その提供する医療サービスは各組合によって異なるため、多様性があります。以下は一般的な特徴です。
- 多彩な選択肢: 一部の組合では特別な契約病院やクリニックとの提携があり、より多くの選択肢から利用できます。
- 追加給付金: 病気やケガによる休業時には手厚い給付金が支給される場合があります。
- 予防医学プログラム: 健康維持や疾病予防に特化したプログラムへの参加補助もあります。
| 協会けんぽ | 健康保険組合 | |
|---|---|---|
| 基本診察・治療 | 70%負担軽減 | 各組合ごとに異なる 手厚いサポートあり |
| 入院費用カバー | 高額療養費制度適用 | 追加給付金支給例あり |
| 専門医紹介状発行 | 必要時のみ < td >自由度高し |
このように、私たちが利用できる医療サービスには明確な違いがあります。この情報を基に、自分たちのライフスタイルや健康状態に最適な選択をすることが大切です。