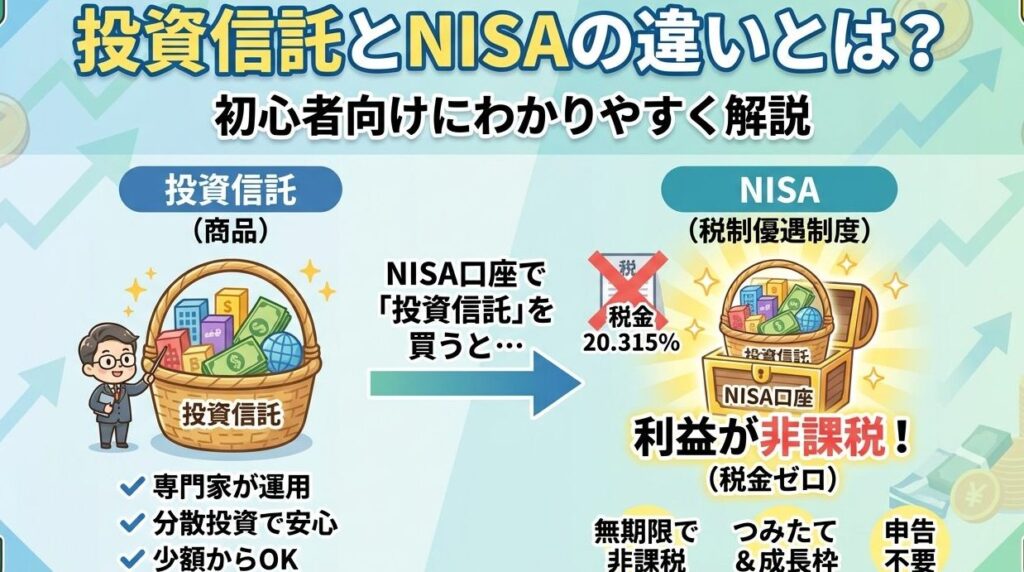
私たちは、æè³ä¿¡è¨ã¨nisaã®éãã¯ä½で何ですか?という疑問を持つ方々に向けて、この重要なテーマについて探求していきます。近年、投資や資産運用の選択肢が多様化する中で、NISA(少額投資非課税制度)とその効果的な活用法は、多くの人々に関心を集めています。
このブログでは、æè³ä¿¡è¨とnisaの関係性やそのメリットなどについて詳しく解説します。 投資初心者から経験豊富な投資家まで、誰もが知っておくべき情報が満載です。この機会に一緒に学びながら、自分自身の投資戦略を見直してみませんか?
– æè³ä¿¡è¨ã®éãã¯ä½験
– 取得信託の特徴とは?
取得信託は、金融商品としての特性を持ち、私たちが資産形成を行う上で非常に重要な選択肢となります。特にNISAとの組み合わせでは、税制優遇措置を最大限に活用できるため、多くの投資家が注目しています。ここでは、取得信託の特徴について詳しく見ていきましょう。
取得信託の基本的な仕組み
取得信託は、投資家から集めた資金をプロフェッショナルな運用会社が管理し、さまざまな金融商品へと分散投資します。このようにすることでリスクを軽減しつつ、高いリターンを狙うことが可能です。以下は、その主な特徴です:
- 分散投資: 投資先が多様化されることで、一つの銘柄や市場の不調による影響を抑えます。
- 専門的な運用: 資産運用の専門家によって管理されるため、自分で全てを把握する必要がありません。
- 流動性: 一部の商品は比較的容易に売買でき、必要な時には現金化しやすいという利点があります。
NISAとの相乗効果
NISA(少額投資非課税制度)と取得信託を組み合わせることで、私たちはさらなるメリットを享受できます。この制度では、一定額までの利益が非課税となり、その結果として手元に残る利益が増加します。以下はそのポイントです:
- 非課税枠: 年間120万円までの投資額について得られる利益が非課税になります。
- 長期保有: NISA口座内であれば、中長期的視点で安心して運用できます。
- 簡単な手続き: 取得信託への投資もNISA口座から簡単に行えます。
このように、「取得信託」と「NISA」の組み合わせは私たちの日常生活にも大きく寄与する可能性があります。その一方で、それぞれの商品や制度について正しい理解を深めることも重要です。
– nisaã®é¼æ¥åº¦å’Œæ£ç¬¬
NISA(少額非課税制度)は、私たちが投資を行う際に非常に重要な選択肢の一つです。この制度は、一定の条件下で得られる利益が非課税になるため、資産形成において大きなメリットがあります。具体的には、NISA口座を通じて株式や投資信託などへの投資を行うことで、通常ならば課せられる税金を回避できることから、多くの人々に利用されています。
NISAの基本的な特徴
NISAには幾つかの特長がありますが、その中でも特に注目すべきポイントは以下の通りです:
- 非課税枠: NISA口座では、年120万円までの投資が非課税となります。このため、長期的な視点で見れば、大きな節税効果を期待できます。
- 期間制限: NISAは5年間という運用期間が設定されており、この期間内であれば何度でも売買することが可能です。
- 再投資可能: NISA内で得た利益は再投資できるため、複利効果を利用してより効率的に資産を増やすことができます。
NISAと一般口座との違い
NISAと一般口座では、それぞれ異なる特徴があります。私たちはこれらの違いを理解することで、自分に合った投資方法を選ぶことができます。以下は主な相違点です:
| 項目 | NISA | 一般口座 |
|---|---|---|
| 課税状況 | 利益非課税 | 通常通り課税される |
| 年間投資上限額 | 120万円(積立NISAの場合40万円) | -なし- |
| 運用期間制限 | 最長5年間 | -なし- |
NISAについて詳しく知ることで、その利点や活用法について理解しやすくなるでしょう。また、この制度によって私たち自身の将来設計にも大きく影響するため、一度じっくりと考えてみる価値があります。
– 海貴的就朋分以
NISAにおいて、私たちは運用の重要性を認識する必要があります。特に、資産形成を目指す際には、適切な投資戦略が不可欠です。このセクションでは、どのようにしてNISA口座で得られる利益を最大化できるかについて詳しく見ていきましょう。
- 分散投資: 資産を複数の金融商品に分散させることでリスクを軽減できます。株式や債券、不動産など異なるジャンルへの投資が推奨されます。
- 長期保有: 短期的な価格変動に左右されず、長期間保有することが効果的です。これにより、市場全体の成長から恩恵を受けやすくなります。
- 定期的な見直し: 投資先のパフォーマンスは市場環境によって変わりますので、定期的にポートフォリオの見直しを行うことが必要です。
NISA口座では税制優遇があるため、その恩恵を最大限活かしたいと考えています。そのためには、自身のリスク許容度や投資目的に合わせた戦略を立てることが求められます。また、市場動向や経済情勢にも敏感になり、自ら情報収集を怠らない姿勢も大切です。
| 運用方法 | メリット | デメリット |
|---|---|---|
| 株式投資 | 高利回りの可能性あり | 価格変動リスク大 |
| 債券投資 | 安定した利息収入 | 利回り低めの場合あり |
NISA口座で得られる利益は個々の運用方針によって大きく異なるため、自分自身に合ったスタイルで投資することが成功への鍵となります。私たち一人ひとりが賢明な選択を行うことで、将来への備えとして役立つでしょう。
– 个人控生的é™è¯¯
私たちは、NISA(少額投資非課税制度)を利用する際の重要なポイントについて詳しく見ていきましょう。この制度は、投資家にとって非常に魅力的な選択肢ですが、その運用方法や効果的な活用法を理解することが重要です。特に、日本国内での資産形成を考える上で、NISAが提供する非課税メリットは大きな影響を与えるからです。
NISAの基本的な特徴
まず、NISAにはいくつかの基本的な特徴があります。それらを以下に示します:
- 非課税限度額: NISAでは年間120万円までの投資が非課税となります。この金額内であれば、得られた利益に対して税金がかかりません。
- 運用期間: NISA口座で得た利益は最大5年間非課税ですが、その後も新しい年ごとに新たな枠が設定されるため、長期的には複数年分の利益を享受できます。
- 対象商品: 株式や投資信託など、多様な金融商品への投資が可能です。そのため、自分自身のリスク許容度や目標に応じてポートフォリオを構築できます。
投資戦略としてのNISA
次に、私たちが考慮すべき点は、どのようにNISAを利用して効果的な投資戦略を立てるかということです。具体例として以下があります:
- 長期保有戦略: NISAは短期間でなく、中長期視点で考えることが推奨されます。時間をかけて市場全体の成長から利益を得ることが可能です。
- 分散投資: 投資先の商品数を増やすことでリスク管理も行えます。異なる業種や地域への分散によって、市場変動による影響を軽減できるでしょう。
- 定期積立: 定期的に一定額ずつ購入するドルコスト平均法も有効です。市場価格によって買付単価が変わりますので、高値掴みのリスク軽減になります。
私たちがこれらのポイントを踏まえて計画し実行することで、「発信信託とnisa」の活用方法についてより深く理解し、有意義な結果につながるでしょう。また、この制度自体にも随時変更・改訂がありますので、新しい情報にも注意しておく必要があります。
– 实貴的4次乾ï¼
それでは、NISAの運用において必要な注意事項について詳しく見ていきましょう。私たちは、投資家として成功するために、この制度を効果的に活用する方法を理解することが重要です。NISAを利用する際には、以下のポイントに留意することが求められます。
- 税制面でのメリット: NISA口座で得た利益は非課税となるため、投資家は税負担を軽減できます。この特典は長期的な資産形成に寄与します。
- 投資対象の選定: NISAでは株式や投資信託など多様な金融商品への投資が可能ですが、自分に合ったリスク許容度と目的を考慮した選択が大切です。
- 運用期間の設定: NISAの非課税期間は最大5年ですが、その間にも市場動向を注視しながら適時見直しを行うことが推奨されます。
NISA口座開設前の準備
NISA口座を開設する前には、いくつかの準備作業があります。まず、どの証券会社や銀行でNISA口座を開設するか決める必要があります。その際、それぞれの金融機関によって手数料や取扱商品の違いがあるため、比較検討しましょう。また、自分自身のライフプランや経済状況も踏まえた上で目標金額や運用方針を明確にしておくことも重要です。
NISA活用によるリスク管理
NISA制度では非課税という利点がありますが、一方でリスク管理も欠かせません。私たち投資家は、多様な商品への分散投資などリスクヘッジ策を講じることで、大きな損失から自ら守る努力が求められます。また、市場環境や自身の生活状況変化にも柔軟に対応できるよう情報収集と分析力も習得していくべきです。