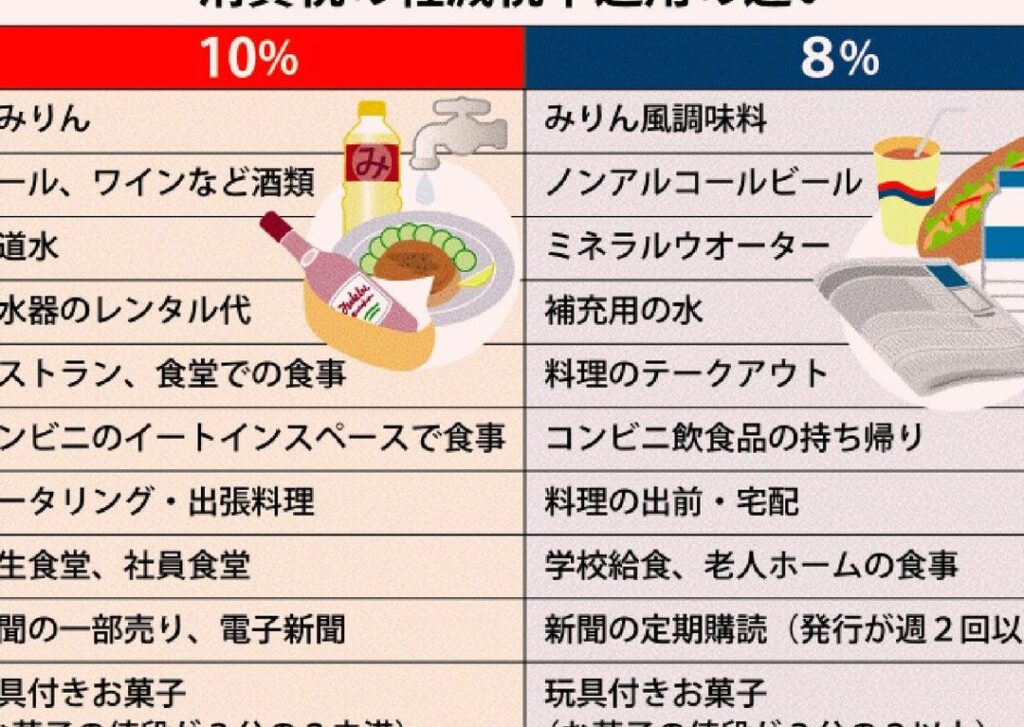
私たちは、消費税の変化が私たちの日常生活に与える影響を理解することが重要だと考えています。特に、「消費税8%と10%の違いは何ですか?」という疑問は、多くの人々にとって関心のあるテーマです。このブログでは、消費税率の違いによる具体的な影響やそれぞれの背景について詳しく解説します。
日本では消費税率が段階的に引き上げられてきました。そのため、私たちはこの変更がどのように経済や個人の支出にも影響を及ぼすかを探求する必要があります。「消費税8%と10%の違いは何ですか?」という問いを通じて、皆さんが納得できる情報を提供し、より良い判断ができるようサポートします。この問題について考えたことはありますか?
消費税8%と10%の違いは何ですか?具体的な説明
消費税8%と10%の違いを理解するためには、まずそれぞれの税率が適用される状況や背景に目を向ける必要があります。日本での消費税は、商品やサービスに対して課せられる間接税です。この税率は、経済政策や政府の財政状況によって変動します。具体的には、2014年4月に消費税が8%に引き上げられ、その後2019年10月に10%へと再度引き上げられました。
消費税8%と10%の基本的な違い
消費税8%:
- 主に日常生活で購入する食品や医療品など、一部の商品は軽減税率が適用されます。
- 軽減税率対象商品のリストには以下が含まれており、これによって家庭への負担が軽減されています。
- 食料品(例:米、野菜)
- 医療関連商品(処方薬など)
消費税10%:
- 一般的な商品やサービスにはこの高い税率が適用されます。
- 外食や娯楽関連サービスもこのカテゴリに含まれ、多くの場合、私たちの日常支出にも影響を与えています。
| 項目 | 消費税8% | 消費税10% |
|---|---|---|
| 一般商品・サービス | 該当なし | 対象 |
| 食品・医療品(軽減) | 対象 | 該当なし |
| 外食・娯楽産業 | 該当なし | 対象 |
これらの違いからわかるように、「消費税8%と10%の違いは何ですか?」という質問には、それぞれ異なる商品群への適用方法という明確な答えがあります。また、高い消費税は企業側にも影響を及ぼし、その結果として価格設定や販売戦略に変化をもたらすことになります。
消費税率変更の背景と目的
消費税率の変更は、単なる税率の引き上げにとどまらず、経済全体に影響を及ぼす重要な政策決定です。特に、消費税が8%から10%へと引き上げられた背景には、日本政府が直面している財政問題や高齢化社会の影響があります。これらの要因は、持続可能な社会保障制度を維持するために必要不可欠であるという認識から来ています。
消費税率変更の目的は主に以下の点に集約されます:
- 財政健全化: 高齢化が進む中で、年金や医療など社会保障への支出が増加しています。それゆえ、安定した財源を確保するためには消費税収入を増やす必要があります。
- 景気回復支援: 消費税収入を活用して公共投資や福祉サービスを充実させることで、経済成長を促進しようとしています。この結果として、新たな雇用創出も期待されています。
- 公平性の向上: 所得格差が広がる現代社会では、多くの国民が平等に負担する形で財源を確保することも求められています。消費税は広く薄く課せられるため、公平性を高める手段とも見なされています。
このような背景と目的から、「消費税8%と10%の違いは何ですか?」という問いへの理解が深まり、それぞれの税率変更について考える際には、その意味合いも含めて慎重になるべきでしょう。
日常生活への影響と実例
私たちの生活において、消費税率が8%から10%に引き上げられたことは、さまざまな影響を及ぼしています。この変更は、私たちの日常的な支出や消費行動に直接反映されており、その実例を挙げることで具体的な理解が深まります。
日常的な支出への影響
消費税の引き上げは、特に食料品や日用品などの必需品の価格に顕著に現れています。例えば、以下のような商品で価格変動が見受けられます:
- 食料品: 一部のスーパーマーケットでは、同じ商品でも税込価格が数十円単位で上昇しています。
- 衣類や靴: 新しい季節の商品も価格が上昇し、私たちの購入意欲にも影響を与えています。
このように、一見小さな変化ですが、それが積み重なると家計全体には大きな負担となります。
実際の例
ここではいくつか具体的な事例を紹介します。ある家庭では、毎月のお買い物リストを見直した結果、新しい予算設定が必要になったとの声もあります。また、小規模店舗では、この増税によって仕入れコストも増加し、その分値上げせざるを得ない状況です。これによって、お客さんが減少する可能性も考慮されています。
| 商品名 | 8%時点価格 | 10%時点価格 |
|---|---|---|
| 牛乳(1L) | 200円 | 210円 |
| パン(1斤) | 150円 | 160円 |
| シャツ(1枚) | 3,000円 | 3,300円 |
この表から分かるように、一部の商品では約10%前後の値上げがあります。このような金額差は一人ひとりには小さいかもしれませんが、多くの商品について累積すると、大きな経済的負担となります。
消費行動への変化
消費税率の引き上げによって、私たち自身の消費パターンにも変化が生じています。高額商品の購入を控える傾向や、お得感を求めてセール品ばかり選ぶようになるなど、新しい購買行動へとシフトしています。また、中古市場やネットショッピングへの関心も高まりつつあり、それぞれ異なる戦略で対応している様子もうかがえます。
このように、「消費税8%と10%の違いは何ですか?」という問いには、一言で答えるだけでなく、多岐にわたる影響と実例から理解することが重要です。私たちは今後、この新しい環境下でどのように生活していくべきかについて考え続ける必要があります。
企業経営における消費税の影響
企業が消費税率の変更に直面する際、その影響は多岐にわたります。特に、消費税が8%から10%に引き上げられたことで、企業経営にはさまざまな調整が求められるようになりました。この変化は、価格設定やコスト構造、そして顧客の購買行動にも影響を与えています。
価格設定への影響
消費税の増加は、多くの企業にとって価格戦略を見直す機会となります。特に小売業では、商品の価格をどのように設定するかが重要です。例えば、新しい税率を反映させるために以下のアプローチがあります:
- 直接的な値上げ: 商品やサービスの販売価格をそのまま引き上げる。
- 吸収策: 増加した税額を企業側で吸収し、顧客への負担を軽減する。
- キャンペーンや割引: 客足を守るため、一時的なキャンペーンで集客効果を狙う。
これらの戦略は状況によって異なり、それぞれメリットとデメリットがあります。
コスト構造への影響
また、消費税率変更は企業全体のコスト構造にも影響します。仕入れコストが増加するとともに、人件費や運営経費も見直さざるを得ません。このような現象は特に小規模事業者で顕著です。その結果として、多くの場合次のような対応が必要になります:
- 効率的な在庫管理: コスト削減につながる方法として注目されています。
- 外部委託先との交渉: 原材料など仕入先との取引条件再考も必須になります。
これによって利益率が圧迫され、中長期的にはビジネスモデル自体が試されます。
顧客行動への変化
さらに、この消費税増加によって顧客自身も購入意欲や選択肢について変わります。私たち自身も経験している通り、高額商品よりもお得感ある商品へとシフトする傾向があります。具体的には、
- 中古品市場への関心
- オンラインショッピングでのお得情報追求
- 必需品以外の商品購入控え
この変化は長期的視点から見れば、市場環境全体にも新たな競争原理を持ち込むことになるでしょう。
こうした要素全てが相互作用し合いながら、企業経営への直接的かつ間接的な影響となっています。「消費税8%と10%の違いは何ですか?」という問いには、このよう多角的視点から理解していくことが重要です。我々としては、この新しい環境下でどのようなるべきか、一層深く考えていかなければならないでしょう。
今後の消費税政策についての展望
私たちが今後の消費税政策を考える際、特に注目すべきは、経済状況や社会ニーズに応じた柔軟な対応です。消費税が8%から10%に引き上げられたことで、多くの企業や消費者がその影響を実感しています。この変化は単なる税率の変更にとどまらず、日本全体の財政政策にも大きな影響を及ぼしています。
政府の財政戦略
政府は今後も持続可能な成長を目指し、消費税政策を適宜見直していく必要があります。具体的には以下の要素が考慮されるでしょう:
- 景気刺激策: 経済成長を促進するため、一定期間内での減税や還付措置が検討される可能性があります。
- 社会保障制度との連携強化: 高齢化社会への対応として、増え続ける社会保障費用を賄うためにも安定した財源確保が求められます。
- 環境対策との統合: 環境意識の高まりから、エコ商品への優遇措置など新たな枠組みも模索されるかもしれません。
国民意識と反応
また、市民の意識についても重要です。消費税率変更によって生活への影響が直接感じられる中で、多くの人々は次回選挙時などにその反映を期待しているでしょう。一部では「消費税8%と10%の違いは何ですか?」という問いが再燃し、この問題に関する議論も活発になっています。国民から支持される政策こそが、実効性あるものとなります。
国際的視点で見る消費税政策
さらに、日本だけでなく世界的にもさまざまな国々で異なる消費税制度が運営されています。他国との比較も有益です。例えば:
| 国名 | 消費税率 (%) | 特徴・施策例 |
|---|---|---|
| ドイツ | 19% | 基本的な生活必需品には低い軽減税率適用。 |
| フランス | 20% | SOCIAL TAXESによる公益支出充当。 |
| SUIZA | No hay IVA nacional, pero cantones aplican diferentes tasas. | Ajustes regionales para fomentar el turismo y comercio local. |
This comparative perspective allows us to evaluate the effectiveness of our policies and consider adopting best practices from other nations. As we look ahead, it is crucial that we remain adaptable and responsive to both domestic and international trends in fiscal policy management.