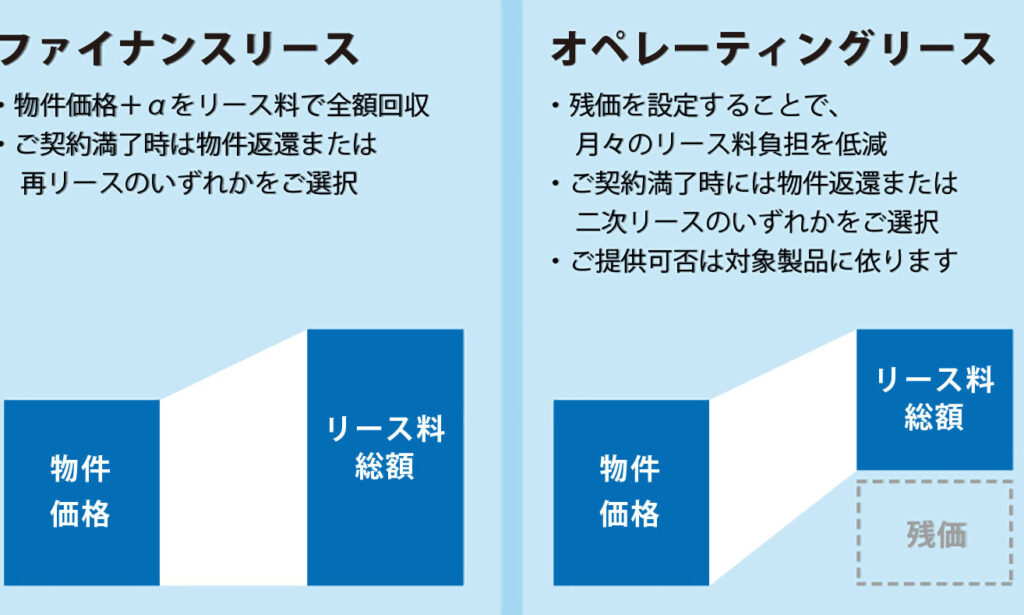
私たちは、ビジネスの資金調達方法として注目される「」というテーマに迫ります。この二つのリース方式は、企業の資産管理や資金流動性に大きな影響を与えるため、それぞれの特徴を理解することが重要です。
ファイナンスリースは長期的な視点で資産を取得する手法であり、一方でオペレーティングリースは短期間で利用することに重きを置いた形式です。それぞれのメリットとデメリットを把握することで、私たちのビジネス戦略に最適な選択ができるようになります。
この二つのリースにはどんな具体的な違いがあるのでしょうか?記事を読み進めることで、その答えが見えてくるでしょう。興味深い情報が満載ですので、ぜひ最後までお付き合いください。
ファイナンスリースとオペレーティングリースの違いは、主に契約の性質や目的にあります。ファイナンスリースは、資産を長期間使用することを目的としており、そのために必要な投資額が大きくなる傾向があります。一方で、オペレーティングリースは短期間の利用を考慮しており、特定の機器や設備を一時的に借りる場合によく用いられます。このような違いから、それぞれ異なるニーズや状況に応じた選択が求められます。
ファイナンスリースの特徴
- 長期的契約: 通常、数年から十年以上の期間で締結されます。
- 所有権移転: リース契約終了後には資産の所有権が借主に移ることが多いです。
- 資産計上: 借主はリース財産を自社の資産として計上できます。
オペレーティングリースの特徴
- 短期契約: 数ヶ月から数年程度であり、柔軟性があります。
- 所有権保持: 資産の所有権は貸主に残ります。
- 経費処理: リース料は経費として扱われ、バランスシートには載せないことが一般的です。
これらの要素を踏まえると、自社のニーズや財務戦略によってどちらを選ぶか慎重な検討が必要です。
ファイナンスリースの特徴と利点
ファイナンスリースは、企業が資産を長期間使用するための有効な手段です。この方式にはいくつかの特徴と利点があり、特に大規模な設備投資や高額な機器を必要とする場合に適しています。以下では、ファイナンスリースの主な特徴とそのメリットについて詳しく見ていきます。
- 安定したコスト管理: ファイナンスリース契約では、月々のリース料が固定されることが多く、予算計画が立てやすくなります。
- 資金調達効果: 資産を購入する代わりにリースを利用することで、一時的なキャッシュフローへの負担を軽減できます。
- メンテナンスサービス: 一部の契約では、メンテナンスやサポートサービスも含まれており、運用面での負担を軽減します。
これらの特徴からわかるように、ファイナンスリースは企業にとって非常に魅力的な選択肢となっています。また、この方式は特に新しい技術や高価な機器導入時など、不確実性が高い状況で有効です。さらに、自社で所有することによる責任から解放されつつ、高品質な設備を利用できる点も大きな利点です。
オペレーティングリースの特徴と利点
オペレーティングリースは、企業が資産を短期間使用するための柔軟な手段として広く利用されています。この方式にはいくつかの特徴と利点があり、特に迅速なキャッシュフローの改善や最新技術へのアクセスが求められる場合に適しています。以下では、オペレーティングリースの主な特徴とそのメリットについて詳しく見ていきます。
- 短期契約: オペレーティングリースは通常、1年から数年の短期間で契約されるため、企業は必要に応じて資産を迅速に取得・返却できます。
- メンテナンスとサポート: 多くの場合、オペレーティングリース契約にはメンテナンスやサポートサービスが含まれており、企業は運用面での負担を軽減できます。
- 財務上のメリット: 資産をバランスシートに計上せずに済むため、貸借対照表への影響が少なく、その結果として金融比率も改善される可能性があります。
このような特徴から、オペレーティングリースは特定の業界や状況で非常に有効です。また、新しい機器や技術を試す際にも役立ちます。例えば、高度な設備投資を行う前に一定期間だけ利用してみることで、実際の運用効果を確認することができる点も大きな魅力となっています。
両者の契約期間と条件の違い
ファイナンスリースとオペレーティングリースの契約期間や条件には、明確な違いがあります。これらの違いを理解することで、企業は自社のニーズに最適なリース方式を選択することができます。
ファイナンスリースは通常、中長期的な契約であり、契約期間は5年から10年に及ぶことが一般的です。この方式では、資産購入のための資金調達が行われるため、契約終了後には利用者がその資産を取得する権利を持つ場合もあります。一方で、オペレーティングリースは短期契約が多く、一年から数年という期間設定が主流です。この柔軟性により、企業は市場や技術の変化に迅速に対応できるメリットがあります。
以下では、それぞれの契約条件について詳しく見ていきます。
契約条件
- ファイナンスリース
- 資産所有権: リース終了時に資産取得権が付与されることが多い。
- 月額料金: 長期的な支払い計画によって安定した財務計画を実現。
- メンテナンス: 利用者自身でメンテナンス責任を負う場合が多い。
- オペレーティングリース
- 資産所有権: リース会社が所有し続ける。
- 月額料金: 短期間かつフレキシブルな支払いプラン。
- メンテナンス: 多くの場合、メンテナンスサービス込みで提供される。
このように、それぞれのリース形式には異なる特徴と条件があります。私たちはニーズや経営戦略に基づいて適切な選択を行う必要があります。特に長期的な投資計画の場合はファイナンスリース、一方で短期的な需要変動への対応力を求める場面ではオペレーティングリースが有効と言えるでしょう。
税務上の取り扱いに関する比較
ファイナンスリースとオペレーティングリースの税務上の取り扱いには、重要な違いがあります。これらの違いを理解することは、企業が最適なリース方式を選択する際に非常に役立ちます。特に、リース契約が企業の財務状況や税負担にどのように影響を与えるかについて考慮する必要があります。
ファイナンスリースの税務処理
ファイナンスリースの場合、資産は利用者のバランスシートに計上されるため、その資産は減価償却対象となります。この場合、減価償却費用は税金控除の対象となり、結果として課税所得が低下します。また、月額料金も経費として認識されるため、全体的な税負担を軽減することが可能です。
オペレーティングリースの税務処理
一方でオペレーティングリースでは、資産は依然として貸主側のバランスシートに残り、その結果利用者側では資産計上が行われません。そのため、この形式では月額料金全額が経費として計上できるため即時的な税金控除を受けられます。しかし、一時的なコスト削減には有効ですが、中長期的には総コストが高くなる可能性もあります。
| 要素 | ファイナンスリース | オペレーティングリース |
|---|---|---|
| 資産計上 | 利用者側で計上される | 貸主側で計上される |
| 減価償却 | 可能(税控除対象) | N/A(対象外) |
| 月額料金処理 | 経費として扱う(但し固定資産) | 全額経費化可能(即時控除) |
| この表からも分かるように、それぞれ異なるアプローチによって企業への影響が大きく変わります。 | ||
したがって、自社の財務戦略や予算計画によって選択すべき適切な方法論を熟慮する必要があります。特定の場合によっては専門家との相談も検討すると良いでしょう。
選択時に考慮すべきポイント
私たちがファイナンスリースとオペレーティングリースのどちらを選択するかを考える際には、いくつかの重要なポイントに留意する必要があります。選択は企業の財務状況や運用方針に直接影響を与えるため、それぞれの特性をしっかり理解した上で判断することが求められます。
コスト構造の理解
まず、コスト構造について考慮すべきです。ファイナンスリースでは、利用者が資産をバランスシートに計上し、減価償却を通じて税金控除が可能ですが、オペレーティングリースでは全額経費化できるため短期的には負担が軽くなります。このように異なるアプローチから生じるコストへの影響は明確に把握しておく必要があります。
契約条件と柔軟性
次に契約条件や柔軟性も重要な要素です。ファイナンスリースの場合は通常長期契約であり、一度契約すると解約や変更は難しいことがあります。一方、オペレーティングリースは短期間で更新可能な場合が多く、市場動向や企業戦略によって柔軟に対応できます。この点も慎重に評価する必要があります。
資産管理と維持費用
最後に資産管理と維持費用について検討しましょう。自社で資産を保有する場合、そのメンテナンスや管理責任が発生します。しかしながら、オペレーティングリースではこれらの負担が貸主側にあるため、活用方法によってコスト削減につながることもあります。このような観点から、自社の状況に適した選択肢を見極めることが大切です。
以上のポイントを踏まえ、多面的な視野で検討すれば、自社に最適なファイナンスリースとオペレーティングリースの選択肢を見出せるでしょう。我々としては専門家との相談なども併せて行い、自信を持った決断につなげたいものです。