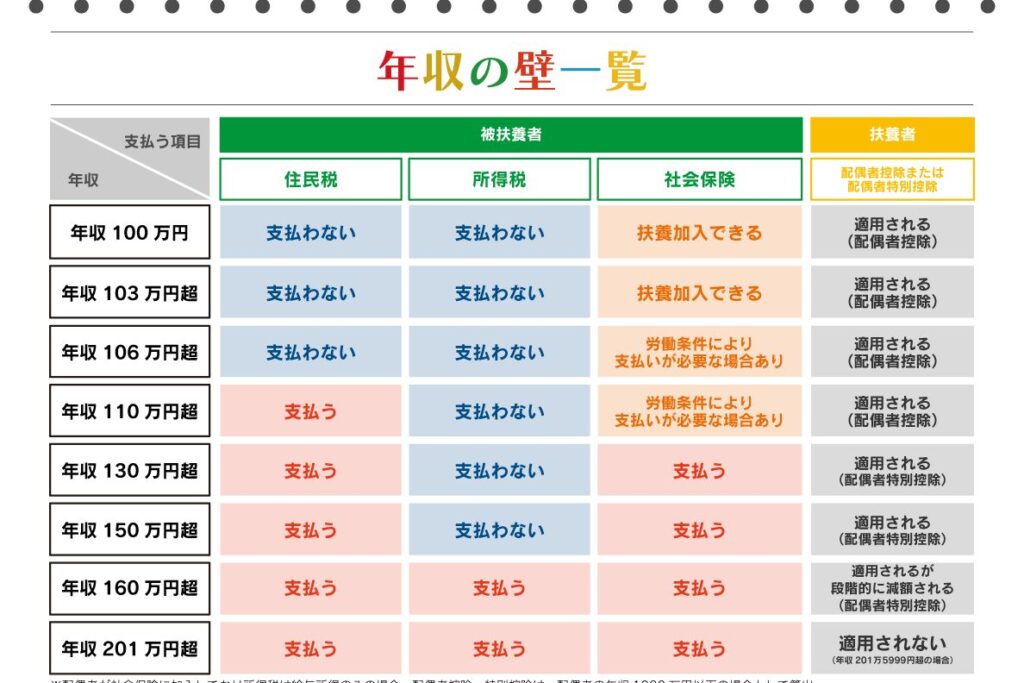
私たちは「100万の壁と103万の壁の違いは何ですか?」という問いを考えています。この二つの金額は日本における所得税や社会保険料に関連しており、多くの人々がその影響を理解することが重要です。特に、これらの壁を超えることでどんな変化が起こるのでしょうか。
この記事では、私たちが知っておくべき基本的な違いや、それぞれの壁による具体的な影響について詳しく説明します。例えば、どちらを選ぶべきなのかという疑問も含めて深掘りしていきます。「100万の壁と103万の壁の違いは何ですか?」この問いに対する答えを探求しながら、皆さんの日常生活にも役立つ情報をご提供します。興味深い内容になること間違いなしですので一緒に見ていきましょう。
100万の壁と103万の壁の違いは何ですか
100万の壁と103万の壁は、主に税金や社会保険料に関わる重要な収入の境界線です。これらの壁を越えることで、私たちの手取り収入や社会保障への影響が大きく変化します。特に、103万円を超えると、配偶者控除が適用されなくなるため、家計全体に与える影響は無視できません。
100万円の壁
100万円は、多くの場合、「働き方改革」の一環として知られる給与体系で重要な基準となります。この金額を超えないように働いている場合、以下のような利点があります:
- 税負担軽減: 所得税が発生しないため、手取り収入が高く保たれます。
- 社会保険料免除: 社会保険料も免除されることから、実質的な利益が増加します。
この状態では、副収入を得ながらも生活水準を維持することが可能です。しかし、このラインを超えることで新たな課題も生じます。
103万円の壁
一方で、103万円になると状況が大きく変わります。具体的には:
- 配偶者控除喪失: 配偶者控除が適用されなくなるため、家庭全体の税負担が増加します。
- 社会保険加入義務: この金額を越えた場合、自身も社会保険に加入する必要があります。
このようにして考慮すると、「100万の壁と103万の壁」は非常に重要な意味を持つと言えます。それぞれ異なるメリット・デメリットがありますので、自分自身や家族との相談しながらどちらか選択することが求められます。
税金や社会保険料への影響について
私たちが「100万の壁と103万の壁の違いは何ですか」と尋ねる際、税金や社会保険料に対する影響を考慮することは非常に重要です。これらの収入の境界線を越えることで、手取り収入や社会保障制度への参加状況が大きく変わるため、注意が必要です。特に、103万円を超えた場合には配偶者控除を失うことから家庭全体の経済状況にも影響が及びます。
税金への影響
この2つの境界線は主に税金負担に直接的な影響を与えます。具体的には以下のような点があります:
- 100万円未満: 所得税が発生しないため、手取り額が最大限保持されます。
- 103万円以上: 配偶者控除喪失につながり、その結果として家庭全体で支払う所得税が増加します。
このような背景から、自分自身や家族との相談なしには決定できない重要な選択肢となります。
社会保険料への影響
また、社会保険料についても同様に注意深く考える必要があります。収入レベルによって以下のような違いがあります:
- 100万円未満: 社会保険料が免除されるため、実質的な可処分所得が増える。
- 103万円以上: 自身も社会保険に加入しなければならず、その分だけ支出が増加します。
この結果として、多くの場合は生活水準にも変化をもたらすことになりますので、自身の働き方や家計全体を見直す良い機会とも言えます。
| 境界線 | 所得税 | 社会保険料 |
|---|---|---|
| 100万円未満 | -(非課税) | -(免除) |
| 103万円以上 | (課税対象) | (加入義務) |
これらの情報から、「100万の壁と103万の壁」の理解向上につながり、それぞれどちらか一方を選ぶ際には慎重さが求められることがお分かりいただけるでしょう。この選択は単なる数字ではなく、私たちの日常生活や将来設計にも大きく関わっていると言えます。
収入に応じた生活水準の変化
収入の変化は、私たちの生活水準に大きな影響を与えます。「100万の壁と103万の壁の違いは何ですか」と考える際、この点を見逃すことはできません。収入がこの2つの境界線を越えることで、経済的余裕や支出パターンが変わることがあります。特に、103万円以上になると税金や社会保険料が発生し、それに伴って手取り額も減少するため、日々の生活にどんな影響が出るかを理解しておく必要があります。
生活費への影響
私たちの日常生活には、さまざまな固定費や変動費が存在します。以下は、その具体例です:
- 家賃: 高い生活水準を維持するためには、高額な家賃を支払う必要があります。
- 食費: 健康志向や外食の頻度によっても大きく異なる部分です。
- 趣味・娯楽: 収入が増加することで、新たな趣味や旅行など多様な楽しみ方も選択できるようになります。
これらの要素は全て、収入によって調整されるものです。例えば、100万円未満の場合では慎重に支出管理を行う必要がありますが、103万円以上となれば、その範囲内でより自由度の高い選択肢が増えます。しかし、その一方でひとたび境界線を超えてしまうと、自身だけでなく家庭全体にも影響が及ぶ可能性があります。
支出パターンの変化
また、収入によって支出パターンも変わります。以下はその主なポイントです:
- 100万円未満の場合:
- 必要最低限の支出に抑えざるを得ず、無駄遣いを避ける傾向があります。
- 103万円以上の場合:
- 経済的余裕から計画的な投資や貯蓄へシフトしやすくなる一方で、高額商品への消費意欲も高まります。
ここから分かるように、「100万の壁」と「103万の壁」の違いは単なる数字ではなく、それぞれ異なるライフスタイルにつながります。このように私たちは、自身のお金との付き合い方について深く考える機会となり、それぞれ自分自身や家庭環境に最適な選択肢について再評価することになります。
働き方やキャリアへの影響
私たちの働き方やキャリアは、収入の壁を越えることで大きく変わる可能性があります。「100万の壁と103万の壁の違いは何ですか」と考えた場合、この点に注目することが重要です。特に、103万円を超えることで、税金や社会保険料が発生し、それによって収入が減少するため、職場環境や雇用形態にも影響を及ぼすことがあります。
雇用形態の選択肢
収入が103万円以上になると、正社員としてフルタイムで働く選択肢が増えてきます。このような状況では、自分自身のキャリアパスをより明確に描くことができるでしょう。一方で、100万円未満の場合はパートタイムやアルバイトなど、不安定な雇用形態に留まる可能性もあります。これによって得られる経験やスキルも異なるため、その後のキャリア形成にも影響を与えます。
キャリアアップへの道筋
また、「100万の壁」と「103万の壁」の違いは、自身のスキル向上や資格取得にも関係してきます。例えば、103万円以上稼ぐことで自己投資に使える余裕が生まれ、新しい資格を取得したり専門的な研修に参加したりする機会も増加します。このような投資は将来的には高収入につながる可能性がありますので、一層意識して取り組むことが求められます。
| 境界線 | 雇用形態 | キャリアアップ |
| —— | ——– | —————- |
| 100万円未満 | パート・アルバイト中心 | 限られた選択肢 |
| 103万円以上 | 正社員登用・フルタイム勤務 | スキル向上・自己投資 |
このように、について理解することは非常に重要です。私たちはこれらの要素を考慮しながら、自分自身と家庭全体に最適な道筋を見つけていく必要があります。「100万の壁と103万の壁の違いは何ですか」という問いかけから導かれる様々な選択肢について深く掘り下げていくことで、有意義なライフスタイルへとつながります。
支出管理と貯蓄戦略の重要性
支出管理と貯蓄戦略は、私たちが「100万の壁と103万の壁の違いは何ですか」というテーマを考える際に非常に重要な要素です。収入が変動する中で、どのようにして経済的な安定を維持し、将来への準備を進めるかは、個人や家庭全体に影響を与えます。特に103万円以上の収入になることで税金や社会保険料が発生するため、その分の負担も意識しながら支出計画や貯蓄戦略を立てる必要があります。
支出管理
支出管理とは、自分たちのお金がどこでどれだけ使われているかを把握し、それに基づいて無駄な支出を抑えていくプロセスです。以下は効果的な支出管理のポイントです。
- 予算作成: 毎月の収入と支出を見直し、目標額を設定します。
- 優先順位付け: 必要な支出(家賃・光熱費・食費など)と不要な支出(娯楽・趣味など)を明確に区別します。
- 定期的な見直し: 支出状況を定期的に確認し、新たな無駄遣いがないかチェックします。
このように計画的にお金を使うことで、余裕資金が生まれ、それによって貯蓄へ回すことも可能になります。
貯蓄戦略
貯蓄戦略は、将来への備えとしてお金を効率よく積み立てる方法です。「100万の壁」と「103万の壁」の違いによっても影響されるため、自分自身や家族のライフスタイルに合った方法で進めることが求められます。具体的には以下のようになります。
- 緊急資金: 最低でも3ヶ月分の生活費相当額は確保しておきたいところです。
- 長期投資: 株式や投資信託など、高リターンの商品にも目を向けてみましょう。
- 自動積立: 銀行口座から自動で一定額引き落とし、貯蓄専用口座へ振り込む仕組みがおすすめです。
これらの戦略によって私たちはより良い経済状況を築いていくことができ、「100万の壁と103万の壁」の理解も深まります。この知識は、今後ますます重要になるでしょう。